光电转换点该建在离芯片多近的地方
博通今年 3 月发新闻稿说,102.4T 的交换芯片 Tomahawk 6 已经在量产出货了。这颗芯片有个版本叫 Davisson,把光引擎直接封在交换芯片旁边,行话叫 CPO,co-packaged optics。英伟达那边也一样,Quantum-X Photonics 年初开始出货,Spectrum-X Photonics 8 月宣布全面量产,都是 CPO。大家好像都在说 CPO 是下一代,可 CPO 到底在解决什么问题?和现在插在交换机面板上的那个光模块比,它到底省在哪啊?
上一篇讲到光进铜退的边界五十年一路推到机柜之间,这一篇讲机柜之内、芯片封装之内这一段。
贵的其实是最后那二三十厘米
光纤那一段便宜得差不多等于白送。一根玻璃丝跑几十公里,跑多远成本都差不多,这个第二篇已经讲过了。所以 CPO、NPO 这些先进封装方案折腾来折腾去,折腾的都是芯片到光引擎之间最后那二三十厘米的电通道。
这一小段为什么这么贵呢?第二篇算过,224G 的全链路插入损耗能到 40 dB 这个量级,接收端要把信号找回来就得花电,花了电还得散热。节目里那笔电费账第二篇也提过,散热要吃掉接近一半,所以你多烧 1 瓦,实际付的不止 1 瓦。这么一算,这二三十厘米的电通道成了整条链路里成本最高的一段,光纤反倒最便宜。
光模块里最贵最耗电的那颗芯片
第一篇拆过一个 800G 模块,信号链中间那颗 DSP 我当时一笔带过了。这里得展开讲,因为封装之战吵来吵去,吵的就是它。光模块里的这颗 DSP 行话叫 ODSP,optical DSP,Kevin 说它相当于光模块的大脑。它干的活大概是这样。一边做 SerDes 的收发和均衡,把从 PCB 上颠簸过来的电信号洗干净;另一边补偿光通道的损伤,带宽受限、色散、非线性这些都归它管;同时它还要跑 FEC 纠错。反正信号变了形要恢复,都是它的活。
它也是耗电大户,一个光模块大约一半的电耗在它身上。Kevin 在节目里拆过这笔账。800G 模块的功耗要压在 16 瓦以下,那 DSP 自己就得做到 8 瓦以下,而 DSP 有 8 条 lane,摊到每条 lane 上,预算只有 1 瓦不到。到了 1.6T,整个模块逼近 25 瓦,可数据中心现在是一瓦都挤不出来了。
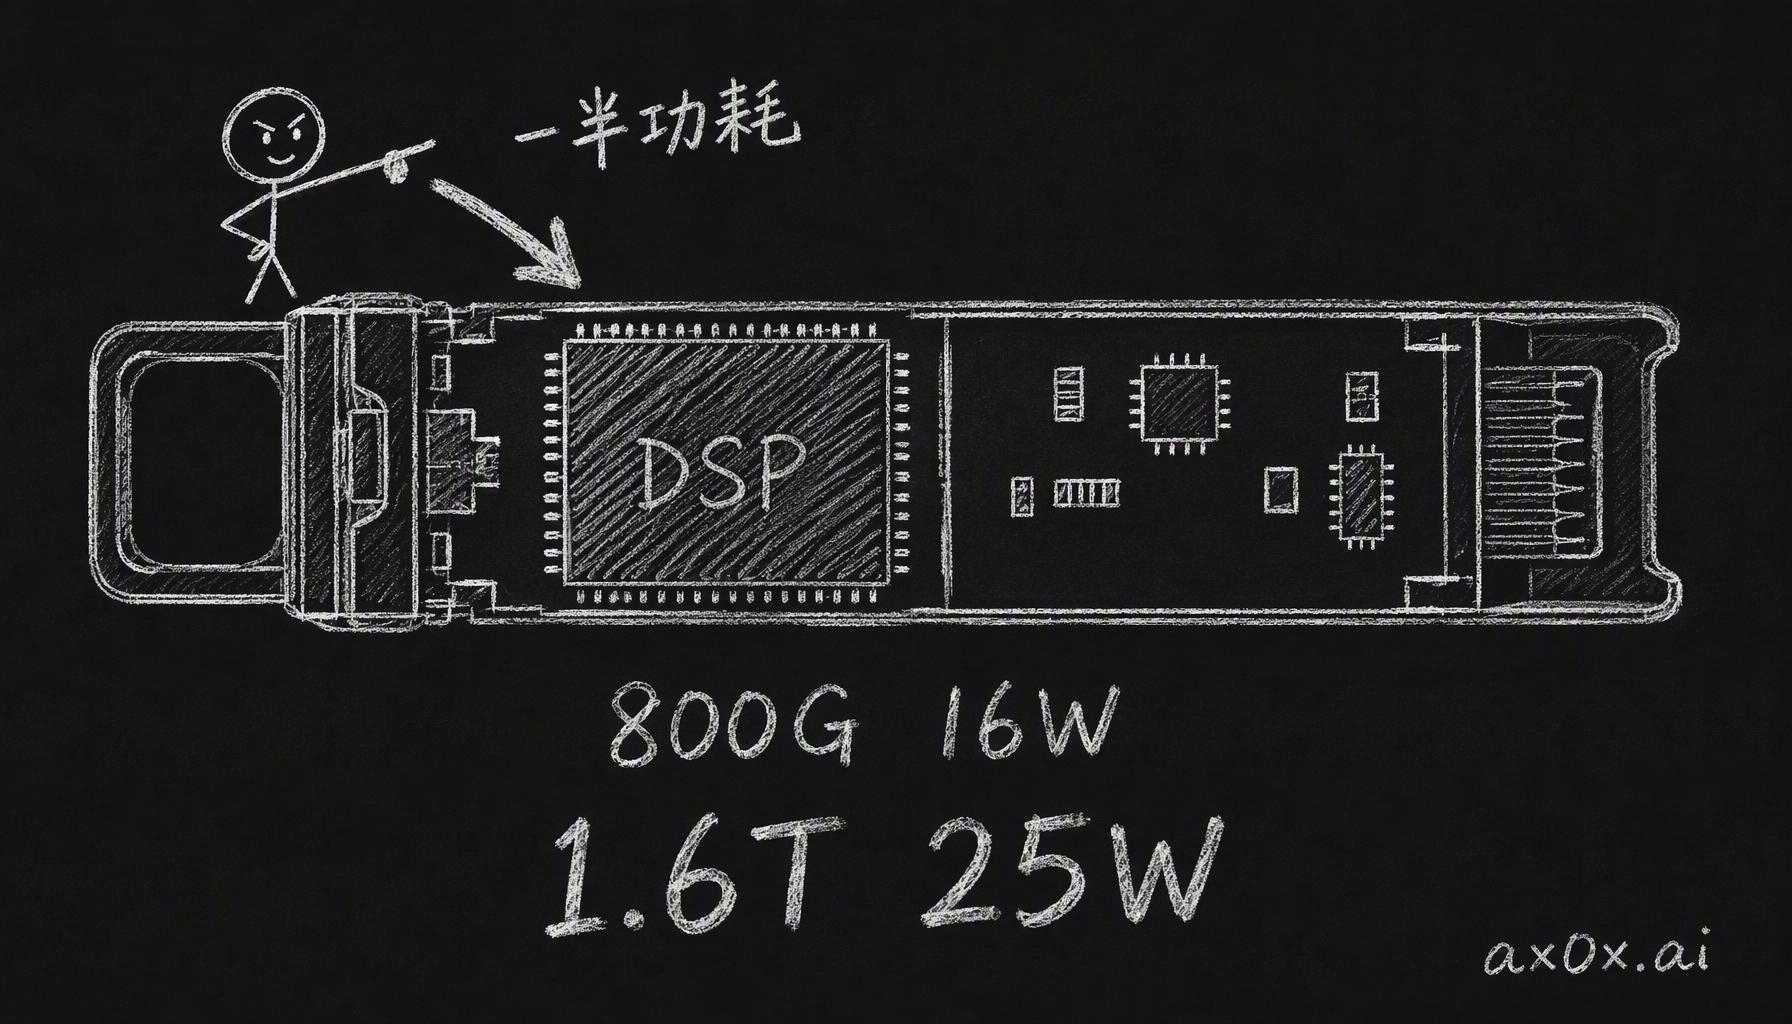 光模块里那颗 DSP 是大脑也是功耗大户,一只模块大约一半的电耗在它身上:800G 约 16 瓦,1.6T 逼近 25 瓦
这颗芯片难在哪?Kevin 给了三条。第一条,模拟性能要做到极限。每通道 224G,奈奎斯特频率在 56 GHz 附近,就得用高速高精度的 ADC。模拟前端带宽要到 55 到 60 GHz 以上这个量级,采样时钟的抖动要压到几十到一百飞秒这个量级,而且这一整套模拟混合信号设计,得在 5 纳米、3 纳米这种先进工艺上做出来。全世界能做这个的团队没几个。第二条,算法和功耗得两头顾。均衡做得越强,信号恢复得越好,可功耗也跟着爆炸,刚才说的每条 lane 1 瓦的预算,卡的就是这个。第三条是门槛高。先进制程流一次片就要几千万美元这个量级,还得有多年攒下来的 SerDes IP,还得会做光电协同仿真,有量产测试的能力。
所以这个市场很集中。做 ODSP 的基本就是 Marvell 和博通两家,Marvell 明显领先,博通在追,Credo 也占了一块。博通自己是怎么走到今天的呢?Kevin 提了一嘴,它收购了好多好多公司,做了二十多年才有今天的位置。这条护城河就是二十多年并购堆出来的,到第五篇讲国产追赶的时候再展开。
把它想成一个快递网络
现在回到那道题,光电转换点该放在哪。Kevin 在节目里打了个快递网络的比方,把所有封装方案都串起来了,讲得挺清楚,我这里借来用一下。
光纤是干线铁路,运费几乎不随距离涨。交换芯片或者 GPU 是一栋超级写字楼,收发件的量每两年翻一倍。PCB 是街道,坑坑洼洼,还有电磁干扰。包裹每大一号,也就是速率每翻一倍,走同一条街的运费就翻一倍。光电转换点就是快递站。
这么一设定,所有封装方案其实都在做同一道选址题,就是快递站建在离写字楼多近的地方。建得远,街上这段运费就高,但快递柜是标准件,坏了抽出来换一个就行。建得近能省运费,可站点跟楼焊死了,坏了就麻烦。
五种选址
第一种是可插拔光模块,就是现在最常见的那种,插在交换机面板的插槽上。它相当于写字楼外面的标准快递柜,格子尺寸全国统一,哪家的柜子都能插,坏了抽出来换一个就好。代价是电信号得从交换芯片一路走到面板,所以芯片上要用长距 SerDes,驱动能力最强,功耗也最高,每比特大概四五到六皮焦。而且信号到了模块还得整个重建一遍,模块里那颗 ODSP 干的就是这件事,把信号洗回来。
第二种是 LPO,linear pluggable optics,线性直驱。模块还是插在面板上,改的是模块里面。它把 ODSP 去掉,换成一个线性驱动器,信号在发送端一次调好,中间不再重建。这样模块功耗能降四到五成,DSP 方案 16、17 瓦的模块,做成 LPO 大概 7.5 到 9 瓦,时延也下来了。听起来很美吧?但这样一来,对 PCB 链路和交换芯片那头 SerDes 的要求就很苛刻了。信号坏了,你说不清是板子上损的还是光路上损的。谁家的网卡配谁家的模块、坏了算谁的,也都说不清楚,不同家的东西凑到一起,网卡那边和模块那边就互相甩锅。整个系统还得再付一笔代价,Kevin 打了个一级火箭的比方,省掉一级火箭,剩下那一级就得多灌燃料。模块里不做恢复,交换芯片就得自己扛全程。假设一颗交换芯片有 512 路 SerDes,原来可以用驱动能力弱一点、功耗低一点的设计,换成 LPO 以后,512 路全都得换成驱动能力更高、功耗也更高的。这就牵一发动全身,整机的功耗、散热甚至成本都被推上去了。所以它只适合链路短、通道质量好的场景。而且到 2026 年为止,LPO 在 800G 这一代其实没铺开多少,行业反倒更看好一个折中的做法,只去掉一部分 DSP 功能,叫 LRO,功耗在 8.5 到 12 瓦之间。
第三种是 NPO,near-packaged optics,近封装。光引擎和主芯片放在同一块板上,电通道从几十厘米缩到几厘米。换成快递的比方,就是街道从几百米、一公里缩到几十米,差不多这个比例。交换芯片上用 XSR 级的短距 SerDes 就够了,每比特一两个皮焦,比长距的省好几倍。光引擎是半定制的,整个还能换。它算是可插拔和 CPO 中间的一档,是过渡用的。
第四种是 CPO,co-packaged optics,共封装。这回快递柜不要了,站直接建进楼里,跟收件人在同一层。光引擎和主芯片共用一块封装基板,电通道缩到毫米级。长距 SerDes 和 ODSP 基本都省掉了,耗电降了一大截。博通说上一代 Bailly 的 CPO 每 800G 每条 link 大约 5.5 瓦,可插拔是 14、15 瓦,到 Davisson 这一代他们报的是 3.5 瓦左右;英伟达说能效提升了 3.5 倍左右。注意这两个数都是厂商自己报的,没有第三方实测过。代价也实打实,有两条。一是光通路和芯片封在一起了。激光器会老化,光纤会出问题,可插拔坏了直接拔掉换个新的,可 CPO 把光通路焊进了封装里,某一路光出了问题,只有设计它的人才知道怎么修,也没法热插拔,所以维护这块是真的难受。二是热。光器件和几百瓦的主芯片封在一起(Kevin 说的数是 700 瓦),激光器偏偏最怕热。
再往后还有第五种,OIO,optical I/O,光学 chiplet。光直接进封装,贴着计算裸片,连封装基板上那几毫米都省了。Kevin 讲到这里顺口说了一句,转换点离芯片越近越省电,但也越难修,封装之战就是在这两头之间找一个划算的位置。这里得分清两条线。CPO 是交换机那一侧的事,服务 scale-out 网络,博通的 Tomahawk、英伟达的 Quantum-X 都属于这一类。OIO 是 GPU 封装里面和封装之间的事,服务 scale-up,Ayar Labs、Marvell 这些公司在做。台积电的 COUPE 硅光平台今年 4 月量产以后,硅光集成也不再只是博通、英伟达两家的专利了。GPU 之间怎么互连是下一场仗,这篇先不展开。
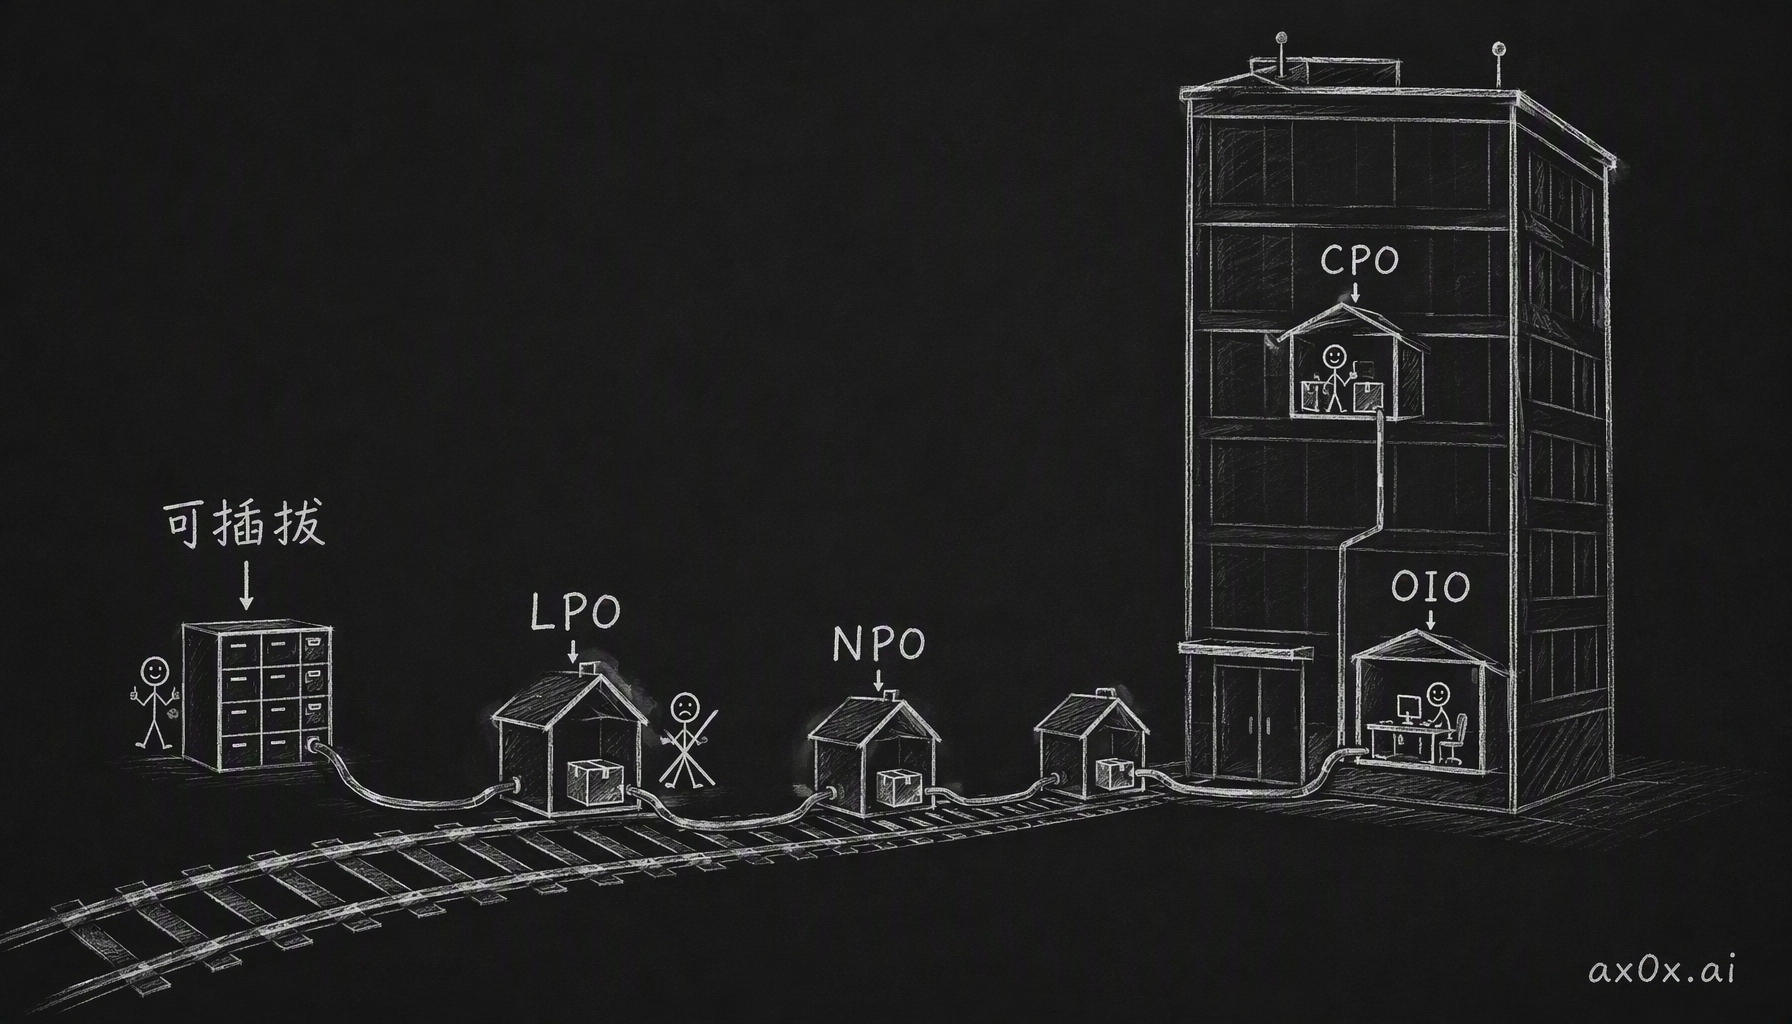 可插拔、LPO、NPO、CPO、OIO 五种封装方案本质是同一道选址题:光电转换这个快递站,到底建在离交换芯片这栋写字楼多近的地方
谁在推 CPO
还有一件事 Kevin 在节目里特别强调了,CPO 是博通、英伟达和几家大云厂商从上往下推的,要整机一起改,光模块厂商自己推不动。省电这件事,得整机一起算才算得出来,整机功耗、封装密度、TCO 都得算进去,维护和供应链的代价也是做系统的那一方来兜。博通 2021 年出了第一代 CPO 芯片组,2024 年出了第二代 Bailly,2025 年出了第三代,一路都是交换芯片厂在牵头,模块厂要么给光引擎供货,要么当封装伙伴。
敏姐在节目里追问了一句,能不能理解成,原来的光模块是标准品,现在变成了要适应 GPU 里面设计的非标品、定制方案?Kevin 说是的。这个问法挺准。以前模块厂自己创新就行,用户插上就能用。现在光通路焊在封装里,用什么光器件、坏了怎么修,都得听做交换芯片和 GPU 的那几家的。传统模块厂只能重新找自己的位置。有的往上走,去当光引擎的共封装伙伴,光迅和华为、英伟达合作做 3.2T CPO,走的就是这条路。也有守着可插拔和 LPO 的。华工科技是 NPO 和 CPO 两个平台一起做,两边都押。
CPO 什么时候能成熟呢?Kevin 录节目的时候(今年 7 月)估计,它在灵活性和可维护性上大概率比可插拔差很多,所以至少还要两三年,才能看到初步的、比较重大的进展。货是已经在出了,博通的 Davisson 去年 10 月就在发,但开始出货,离大规模铺开还有一段路。
三条路最后能活几条
那最后到底谁赢啊?石磊在节目里问了个我也想问的问题,会不会有路径依赖,哪个场景先出来、先放量,哪条路就先成熟,别的路就出不来了?Kevin 的回答是,到最后还是看这个东西有多便宜、有多好用。敏姐接了一句,还是经济学的问题。
说具体一点,云厂商买单看两条。一是买来的模块本身多少钱,二是长期用下来整机好不好维护,能不能换,坏了能不能查出来。可插拔不会消失,它灵活、好维护、好几家能一起竞价,这些省下来的都是真金白银。CPO 赢在超大规模那个量级下省下来的电费。两笔账换个场景算,结果就不一样,所以三条路大概会一起存在挺长一段时间。Kevin 的说法是,最后还是看谁的成本先降下来。CPO 先在超大规模、密度最高的那些场景里一点一点铺开,跨机柜这段还是可插拔光模块的地盘。机柜里面还是铜和 LPO。英伟达自己下一代 Rubin 的机柜,内部 scale-up 到现在都还是全铜背板,SemiAnalysis 还专门辟过谣,说 Kyber 机架要上 CPO 的传言不对。不过更大的 NVL576 配置确实把 CPO 引进了跨机柜的 scale-up 网络,所以 NVLink 的光学化是在一点点渗进来,不是没有。英伟达的 CPO 目前是用在交换机那一侧。
那中国厂商在这里面处在什么位置?模块这一环,全球前十里占了七席,可 ODSP 和高端光芯片还在海外手里。这就是第五篇要讲的。
本文整理自播客《十分吸引》第 75 期「光与电的游戏:有线通讯史的百年之争」,嘉宾 Kevin(芯片系统工程师),主播石磊、敏姐、孙悦。产业链的这套讲法是 Kevin 的,我只做了主题重编和文字整理,理解有偏差的地方锅在我。节目和本文都不构成任何投资建议,提到的公司只是产业链上的例子。