
中国光通信是从下游往上游打的
上一篇讲完封装之战,最后留了个问题,中国在这场仗里站在哪一格。要回答这个,得先把这五十年捋一遍。
现在一只 1.6T 模块每秒能吞 200 GB,这行天天琢磨的,是光电转换该放在离芯片多近的地方。往回倒到 1976 年(也有资料说是 1977 年 3 月),武汉邮电科学研究院一楼厕所旁边有间改出来的实验室,赵梓森就在那里用酒精喷灯加热玻璃,拉出了中国第一根实用光纤。它长 17 米,每公里损耗大概 300 dB,今天的商用光纤是每公里 0.2 dB 左右。
中国是从下游往上游做的
Kevin 在节目里用一句话概括中国这五十年,中国是从下游往上游打的。先做光纤光缆,再做系统设备,再做光模块,现在在攻最上游的光电芯片。正常的产业是从芯片往下长,我们是反过来的。他把这五十年切成了五段,我照他的切法走一遍。
第一段,1976 到 1988,从零到一。1966 年高锟和 George Hockham 先提出玻璃能传光(第三篇讲过这条损耗曲线),十年后赵梓森就在武汉把那根 17 米的光纤拉出来了。真正用起来是 1982 年底开通的「八二工程」,一条汉口到武昌的市话光缆,13.3 公里长,速率 8.448 Mb/s,能走 120 路电话。
第二段,1988 到 2000,修干线,同时引进消化。这一段主要在修全国的长途干线,就是「八纵八横」那张骨干网,从九十年代初铺到本世纪初,铺了大概十年。光纤能大批量供上,靠的是 1988 年成立的长飞,它是武汉邮科院、武汉市政府和荷兰飞利浦三家合资的,1992 年开始规模投产。设备这边,华为、中兴第一次冲了出来,烽火接了武汉邮科院的衣钵。
第三段,2000 到 2012,做规模,做替代。世纪之交互联网泡沫破了,活下来的开始收割。华为的光传输设备,就是 WDM 波分复用和 OTN 光传送网那一块,2009 年前后份额第一次做到全球第一,之后一直没掉下来。同一年光迅上市,它是国内第一家上市的光电子器件公司,前身是 1976 年成立的邮电部固体器件研究所。长飞一路做到预制棒、光纤、光缆三项全球第一,按湖北省 2026 年的通报,从 2016 年起已经连续十年。预制棒就是拉光纤之前那根玻璃母棒,光纤这行的上游其实在它这儿。
第四段,2013 到 2019,宽带中国,加上数通起来了。国内 FTTH 大规模铺开,2013 年国务院发了「宽带中国」战略。其实中国 2010 年就已经是全球最大的光纤接入市场了,政策是在这个基础上加了把速。国外那边云数据中心起来了,带出了 40G、100G 光模块的需求。旭创 2012 年就推了 40G QSFP+,2016 到 2018 年靠给谷歌供货放量;新易盛晚一些,2018、2019 年才从电信转到数通,切进亚马逊和微软。这一段走完,中国不光电信设备做得强,光模块也基本都在国内造了。
第五段,2019 到现在,AI 时代,攻芯片。转折点是 2019 年 5 月华为进了实体清单,一下子让人看清楚,高端光电芯片有多依赖进口。当年券商给的数字是,25G 以上的电芯片,国产化能力大概只有 1%。被这么一逼,DSP、EML 激光器、高速 TIA 和驱动器,国内都开始自己做了。速度是提上来一些,但还是很慢。到 2026 年,400G 及以下的 PAM4 ODSP 和 10G 及以下的 TIA 进展不错,800G、1.6T 那一档的高端 ODSP 和高速 driver、TIA 还在早期。需求这边,AI 集群把模块推到了 800G、1.6T,全球前十的光模块厂商里中国占了大半。新战场是硅光、LPO、CPO、空芯光纤。Kevin 的说法是,这几条新路线上中国这次不算落后,但最上游的高端光电芯片还是短板。
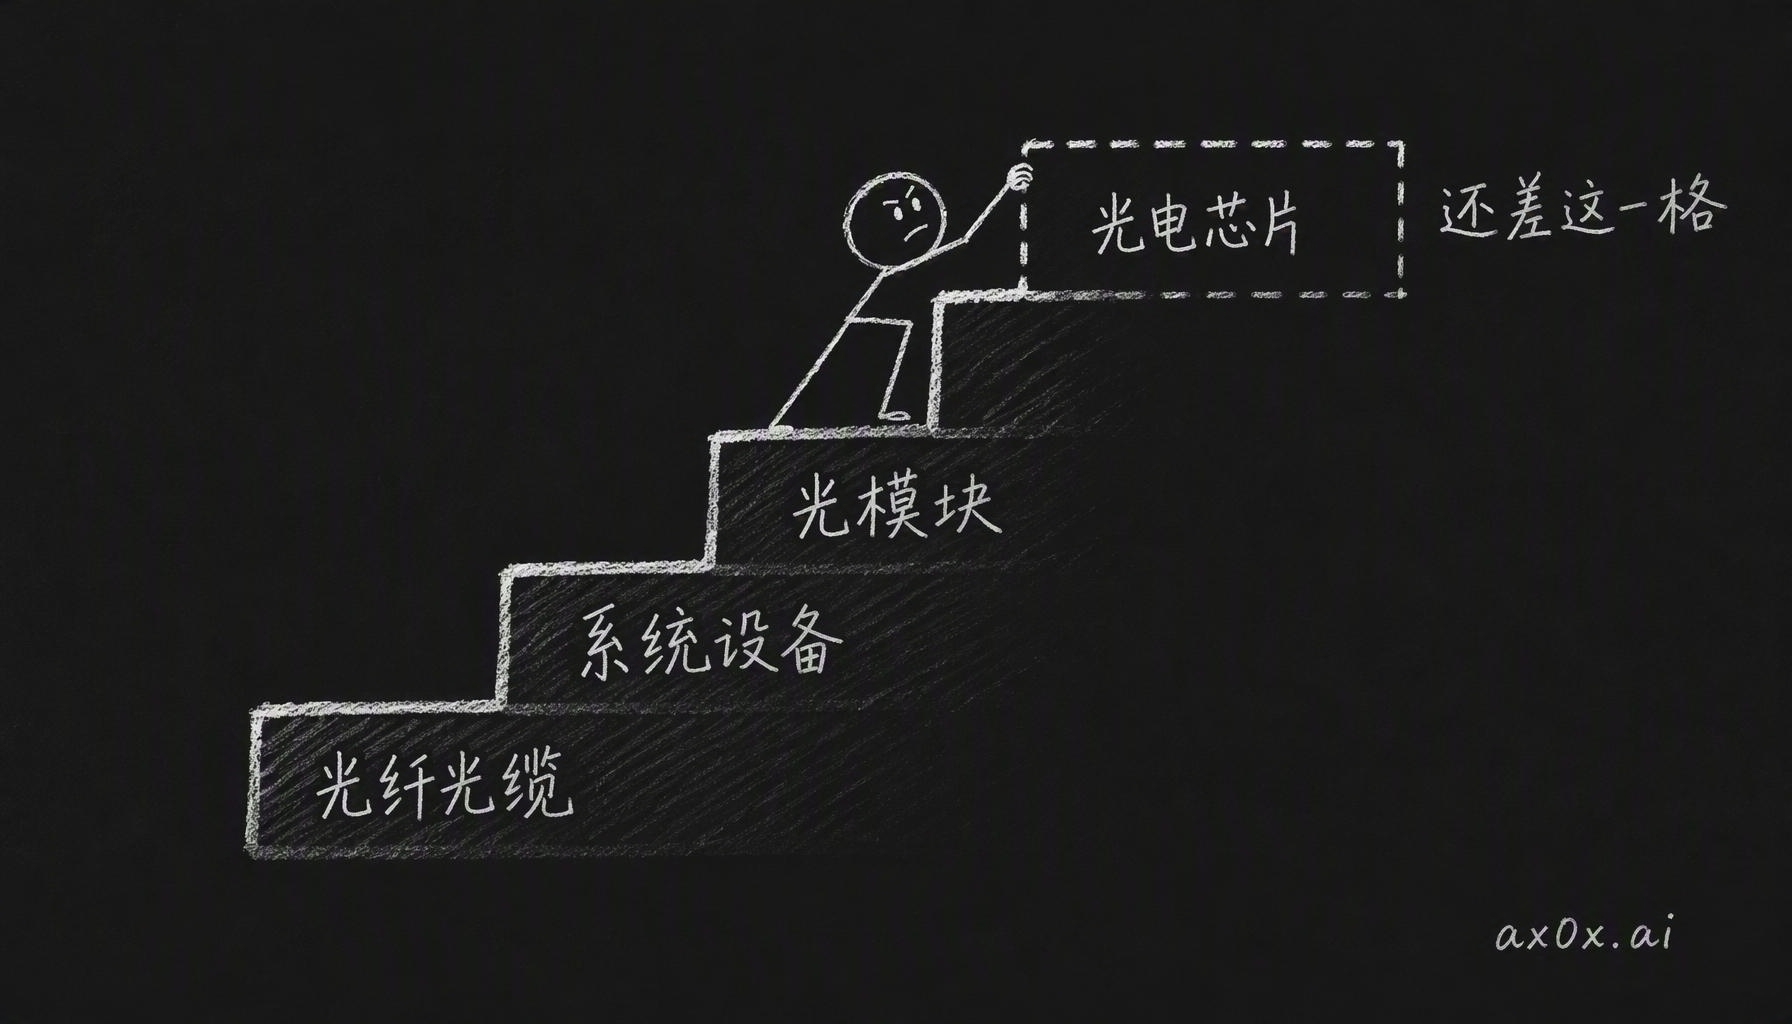 中国光通信是从下游往上游打的:先做光纤光缆,再做系统设备,再做光模块,如今在攻最上游的光电芯片,还差这一格
拆一只 800G 模块,钱都花在哪
前十占七席听着挺厉害的,但模块这一环到底赚的是哪部分钱啊?拆一只 800G 模块,看看物料成本怎么分。光芯片加光学组件差不多占一半,ODSP 占两到四成(各家拆的算法不一样,只能当行业估算看),剩下的才是 PCB、外壳、封装这些。ODSP 基本是 Marvell 和博通两家的,Marvell 明显领先,历史上大概占六到八成,博通在后面追,Credo 也分了一块。高端 EML 激光器,2025 年份额排前面的是 Lumentum、博通、三菱、住友四家。高速 TIA 和驱动器,是 MACOM 和 Marvell。一只模块里最值钱的那两块,都不在中国厂商手里。
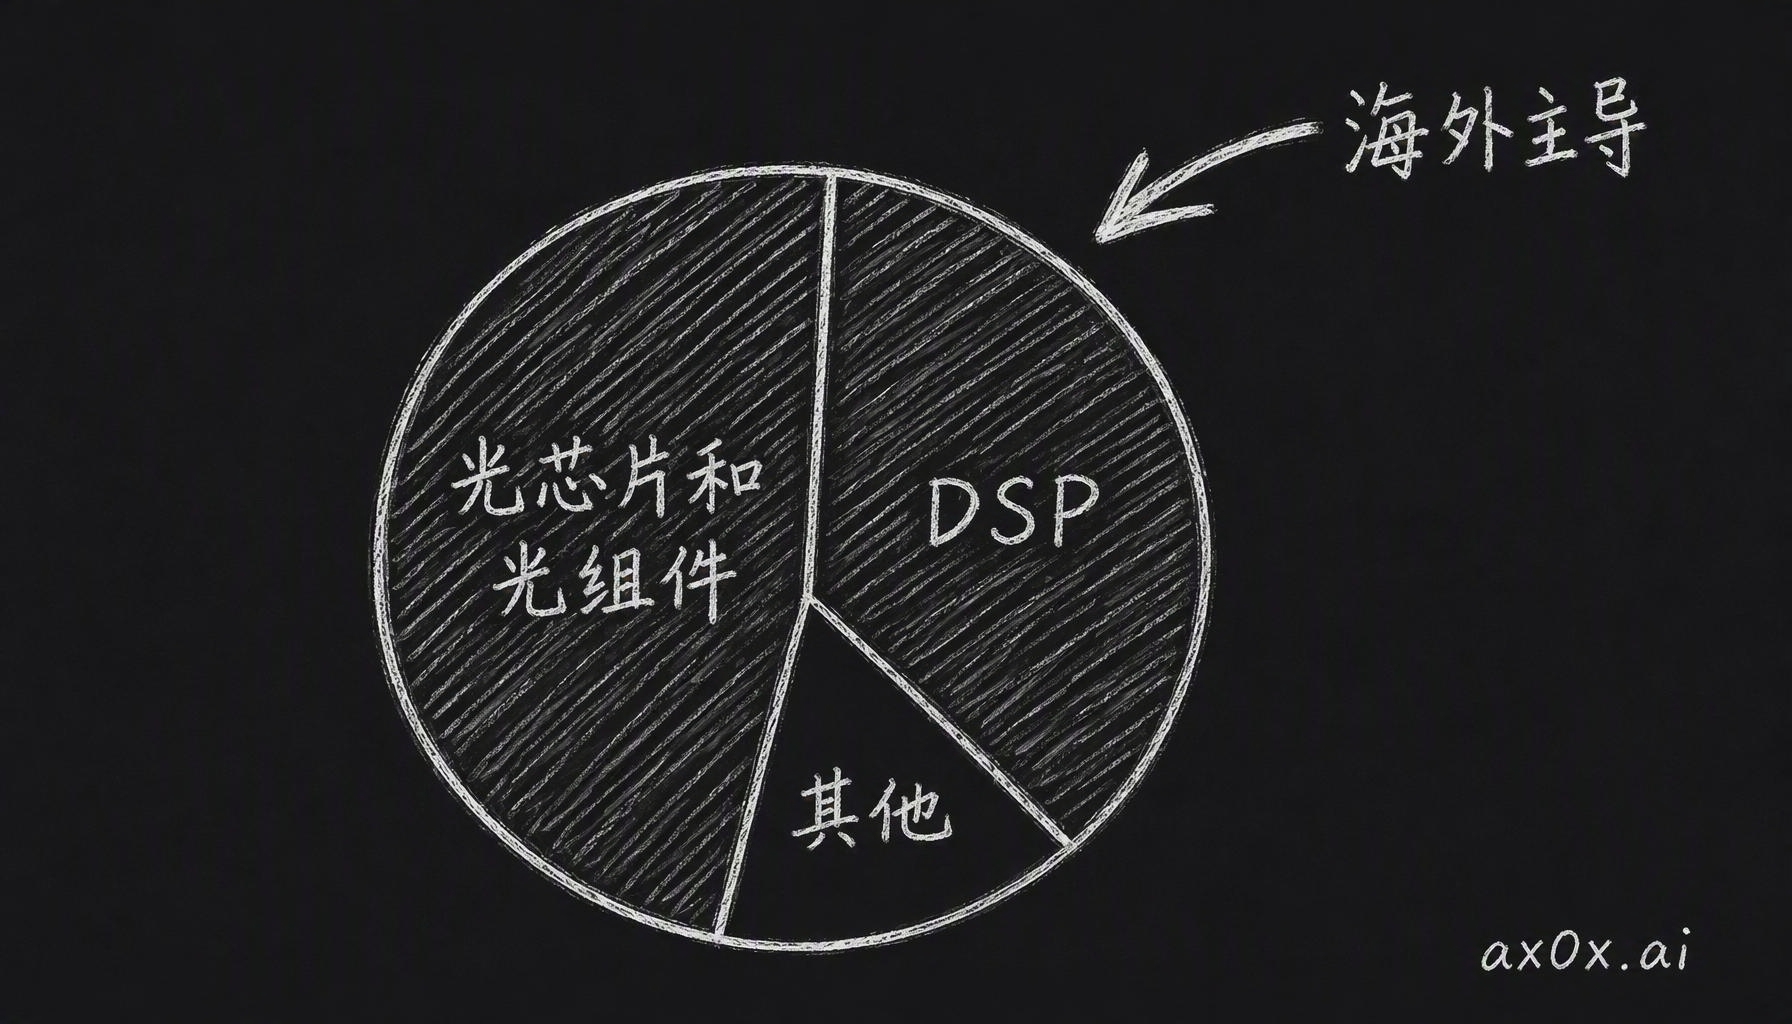 拆一只 800G 模块的物料成本:光芯片和光组件接近一半,DSP 占两到四成,恰恰这两块还是海外主导的环节——赢了面,没赢点
那中国占七席靠的是什么?敏姐在节目里问了,是不是纯粹因为成本低。Kevin 打了个比方,光模块厂商有点像戴尔或者联想,干的是整机集成。只不过戴尔集成的是一台电脑,旭创、新易盛、光迅集成的是一只光模块,里面的 ODSP、光器件都是按客户的要求和量去挑的。这活儿技术难度中等,但对效率要求极高。AI 客户按季度换代,一款模块从样品爬到百万只量产,谁先爬上去,单子就是谁的。封装做得精、工程迭代快、成本压得住,这几样正好是国内厂最熟的活儿。LightCounting 的榜单上,旭创 2023 到 2025 连续三年第一,新易盛 2025 年反超 Coherent 到了第二,光迅第六,华工正源第八左右。
剩下那三席为什么不是中国的?敏姐也追问了。Kevin 说那几家都是老牌厂商,本来做光器件,顺带做模块,技术本来就有。再加上现在去全球化,海外客户也得把供应链分散开,必须得有非中国的供应商。
上游到底差几年?Kevin 答得很直接,但强调这是他个人的判断。单看华为,大概差三到四年;看新起来的小厂,可能要七到八年。他拿华为举例,112G 这一档的光模块当时只有它一家能做,所以差距小。难就难在 ODSP 设计几乎要把尖端模拟电路和数字电路的技术全用上。第四篇拆过那笔功耗账,每条通道只有不到 1 瓦的预算,性能和功耗都得做到顶尖。石磊说这叫赢了面没赢点,模块封装制造这块赢下来了,芯片那块还没有。国产化正沿着 25G、56G、112G 一级一级往上打,但 112G 这一级还很薄,2026 年 6 月有报道说,高速 ODSP 的国产化率不到 10%。
家底有多厚
先说链条本身。这条链在境内能从头走到尾,预制棒、光纤、光缆有长飞,器件和模块前十占七席,系统设备有华为、中兴、烽火,最后还有全球最大的运营市场。石磊的说法是,从砂子一路到算力中心,整条链在境内都能走完。当然得说准一点,是大部分环节已经能自主可控了,800G、1.6T 的高速光芯片和 TIA、driver 这些高端环节还在追。
除了链条完整,还有几样东西在托着。第一个是速度,上面讲过了。第二个是订单就在家门口,运营商、云厂商,再加上国家算力工程,都在国内。为什么这个要紧啊?因为对国产 ODSP 来说,这就是上机验证的机会。芯片得真装进设备里跑起来,跑真实的流量,问题才会冒出来。节目里让大家记住一句行业常识,芯片不上机,永远成熟不了。以前 Marvell 和博通垄断的时候,国内厂商连上桌的机会都没有。还有个细节,AI 需求爆发以后,Marvell 和博通把产能全压在 1.6T 上,可国内主流还是 400G 和 800G,你去下 ODSP 订单,人家第一句是没货,第二句是要加钱。这个缺口正好给了国产 ODSP 上桌的机会,只要达到基本要求,客户有多少要多少。
第三个是硅光这条路正好不卡先进制程。硅光用 90 到 45 纳米的成熟制程就行,用不着先进节点。硅光芯片跟 CPU、GPU 到底有啥不一样啊?敏姐追问了这个,Kevin 这段答得很清楚。计算芯片靠堆晶体管密度,工艺越先进,同样面积塞得越多。硅光芯片里的波导、调制器、PD 这些,不需要大规模集成堆叠,90 纳米、45 纳米都能做,但对加工精度要求很高。他打的比方是物理实验室里搭光路,激光器角度歪一点点,整条光路的性能就会受很大影响。光模块就是把那张光学实验台缩小了,塞进一个壳子里。另一个大区别是封装。CPU、GPU 封装的是纯电信号,光芯片要处理光信号,甚至要做光电混合封装。Kevin 说设计是一方面,封装甚至更重要。
需求、制造、验证都在国内,缺的就是设计,现在也在补。怎么补呢?本土的模块巨头和国产 ODSP 新锐绑在一起做。模块厂知道真实场景长什么样,能帮你验,第一批单子也是它给;芯片这边响应快,供应也稳。头部模块厂甚至直接入股芯片公司,贴身一起迭代。节目里给的数字是,一个 ODSP 设计项目最少要 100 人以上的团队,多数公司又是 fabless,所以还是很烧钱的,只是这钱不在明面上。
十五五把光电子点了名
2026 年 3 月《十五五规划纲要》发布,里面有两篇跟这行直接相关,科技自立自强那篇和数字中国那篇。跟光通信关系最直接的,是「先进通用基础元器件」那个专栏,把光电类元器件和集成电路、基础软件放在一起点了名。算力那一条写的是「深入推进东数西算工程,构建多层次算力设施体系和全国一体化算力网」,还有「适度超前建设新型基础设施」。节目里两位主播一起把它翻成本行的话念了一遍,算力网的节点就是数据中心,节点之间连的就是光。政策我就讲这一段,不展开了。
这条赛道为什么会赢者通吃
这种事美国那边已经来过几轮了。Avago 2013 年花 $6.6B 买了 LSI,2015 年花 $37B 买了 Broadcom Corp,2016 年又宣布花 $5.9B 买 Brocade(那时候 Avago 已经改名博通了,Brocade 只留下 SAN 交换和光纤通道那块),把交换、SerDes、ODSP 攥在一只手里,就成了今天的博通。Marvell 花了大概 $10B 买下 Inphi,2020 年底宣布,2021 年 4 月完成,一步就把 ODSP 这块拿下了。Alphawave 专做 SerDes IP,年营收也就两三亿美元,2025 年被高通花 $2.4B 收了。
为什么会这样啊?Kevin 讲得挺清楚的。先进制程流一次片就是几千万美元的量级,SerDes IP 要攒很多年;客户认证要走很久,生态一旦锁上就换不动了。谁领先一代,谁就能拿下大客户,出货量一上去,研发成本就摊薄了,下一代还能投更多钱。所以第二名一般就被第一名买走了,Inphi、Alphawave 都是这么没的。石磊觉得,同样的物理规律和经济规律,再加上全球最大的本土模块产能和算力工程的需求,中国会长出自己的 Marvell 和博通。他说肯定会有,只是不知道是谁,也不知道会多快。他自己接着又补了一句,赢者通吃反过来说,就是大多数参与者会出局,国内做高速 SerDes 和 ODSP 的团队不止一家。这句得带上。
节目最后留了两个悬念
第一个,AI 这一波会不会重演 2000 年。不少分析师拿这轮 AI 基建跟 2000 年的电信光纤泡沫比,那年电信资本开支的峰值大概是 $213B,泡沫破了以后,铺下去的光纤据说九成以上都没点亮。节目里说,要看两件事,需求是不是真的,折旧到底该按几年算。光纤和 GPU 还不太一样。光纤的问题出在需求上,东西很耐用,只是没人用;GPU 的风险在折旧速度,实际的经济寿命可能只有三到五年,可很多超大规模厂商是按五六年甚至更长来摊销的。这个先不下结论。
第二个,CPO、LPO、空芯光纤谁会赢。LPO 改的是光模块内部的架构,把 ODSP 去掉,换成线性驱动;CPO 改的是系统封装,把光电转换挪进交换芯片的封装里;空芯光纤换的是传输介质,把实芯玻璃换成用空气导光。石磊觉得三条路线的性能上限都够用,最后就看哪条的成本曲线先弯下来,也可能是几条接力,或者几条一起往前走。讲到空芯光纤,敏姐泼了盆冷水,说它损耗是更低,但贵了好多好多倍,有点像当年的蓝光 DVD。但微软已经在 Azure 里铺了超过 1280 公里,实测每公里损耗 0.091 dB(Nature Photonics 2025 年 9 月那篇),比传统光纤还低。所以损耗这一关是过了,现在拼的是工程上能不能落地,还有成本。节目里给的数字是,光通信全套设备大概占智算中心总投资的 5% 到 8%。
最后说回我自己
第一篇开头我说过,我天天看 GPU 集群账单,但这条链之前也只知道个大概。听完整期节目再回头看,网络墙跟存储墙其实是一回事,都是 GPU 在那儿等数据,利用率就掉下来了。HBM 那边是数据喂不上来,交换机这边是互连不够,说的是同一件事。所以买 GPU 的钱里,有一块其实是花在网络上的,交换机那头每个口都插着一只模块。
这个系列到这就讲完了。最后说个我还在想的事。英伟达下一代 Rubin 的机柜,柜子里面的 scale-up 还是全铜背板,CPO 先上的是交换机那一侧。GPU 之间跨机柜的 scale-up 网络,要到更大的 NVL576 那一档才上 CPO,哪一代把它变成默认也还没定。所以铜和光那条线,这一代还画在机柜边上。再下一代会画到哪儿,我也不知道,可能就进到机柜里面了,也可能直接进封装。
本文整理自播客《十分吸引》第 75 期「光与电的游戏:有线通讯史的百年之争」,嘉宾 Kevin(芯片系统工程师),主播石磊、敏姐、孙悦。产业链的这套讲法是 Kevin 的,我只做了主题重编和文字整理,理解有偏差的地方锅在我。节目和本文都不构成任何投资建议,提到的公司只是产业链上的例子。节目最后一段是石磊讲怎么研究一个自己不懂的新赛道,这里没展开,值得听。