
股票到底是个啥
「AI 时代怎么投」课程 · 第 3 章 / 共 10 章
你拿一只股票去问 agent「这个值不值得买」,它会给你一串数字、一段分析、一个结论。这个结论靠不靠谱,你怎么判断啊?我觉得至少得知道它的账是怎么算出来的。比如标普 500 过去 100 年的年化回报大概是 10%,这个数大家应该都听过,但好像很少有人真的拆开看过。拆开其实就三块,分红大概占 2 个百分点,企业盈利增长大概占 5 个百分点,剩下 3 个百分点是估值倍数涨上去带来的。长期平均下来就这三块,没有别的了。
agent 给你的结论,靠的是这三块里的哪一块?它背后假设了什么?什么情况下这个假设就不成立了?能问出这几个问题,你才知道该从哪下判断。这一章要给你的就是这套词,或者说这套拆账的办法。
目录
1. 你买的到底是个啥
很多人炒了三五年股,好像从来没认真想过这个问题吧?打开 app,你看到的是代码、K 线柱子,还有今天涨了 3% 的那个颜色。这些都只是价格。价格背后还隔着一层,那一层才是股票本身。
Benjamin Graham 七十年前给过一个定义,到今天还是最准的。买一只股票,就是买下一家企业的一小部分所有权。你成了这家公司的合伙人,份额小到可以忽略,但权利是实打实的,这家公司以后赚的钱,有你一份。
股票就是一张凭证,凭它你能分到这家公司以后的现金流。公司赚了钱,会通过几条路最后流到你手里,要么直接发分红,要么回购股票,要么留在公司里再投资,让以后赚得更多。不管是什么估值模型、什么分析框架,翻来覆去问的其实都是同一个问题,这家公司以后能产生多少现金流,增长有多快,有多大可能真的兑现。
对股票常见的误解有两种。一种是把它当彩票,买了就等开奖。但长期看,股价是围着企业的内在价值上下波动的。彩票的期望值是负的,好公司股票的期望值是正的,玩的根本不是一个游戏。另一种是把它当成一个交易符号,看图形长什么样来决定买卖。纯看图做投资,赌的其实是别人接下来会怎么反应,你是在猜大家会怎么猜。偶尔能赢,但想长期一直赢,几乎不可能。
2. 回报就三个来源
拿着一只股票赚到的钱,拆到最底下就三个来源,找不出第四个。
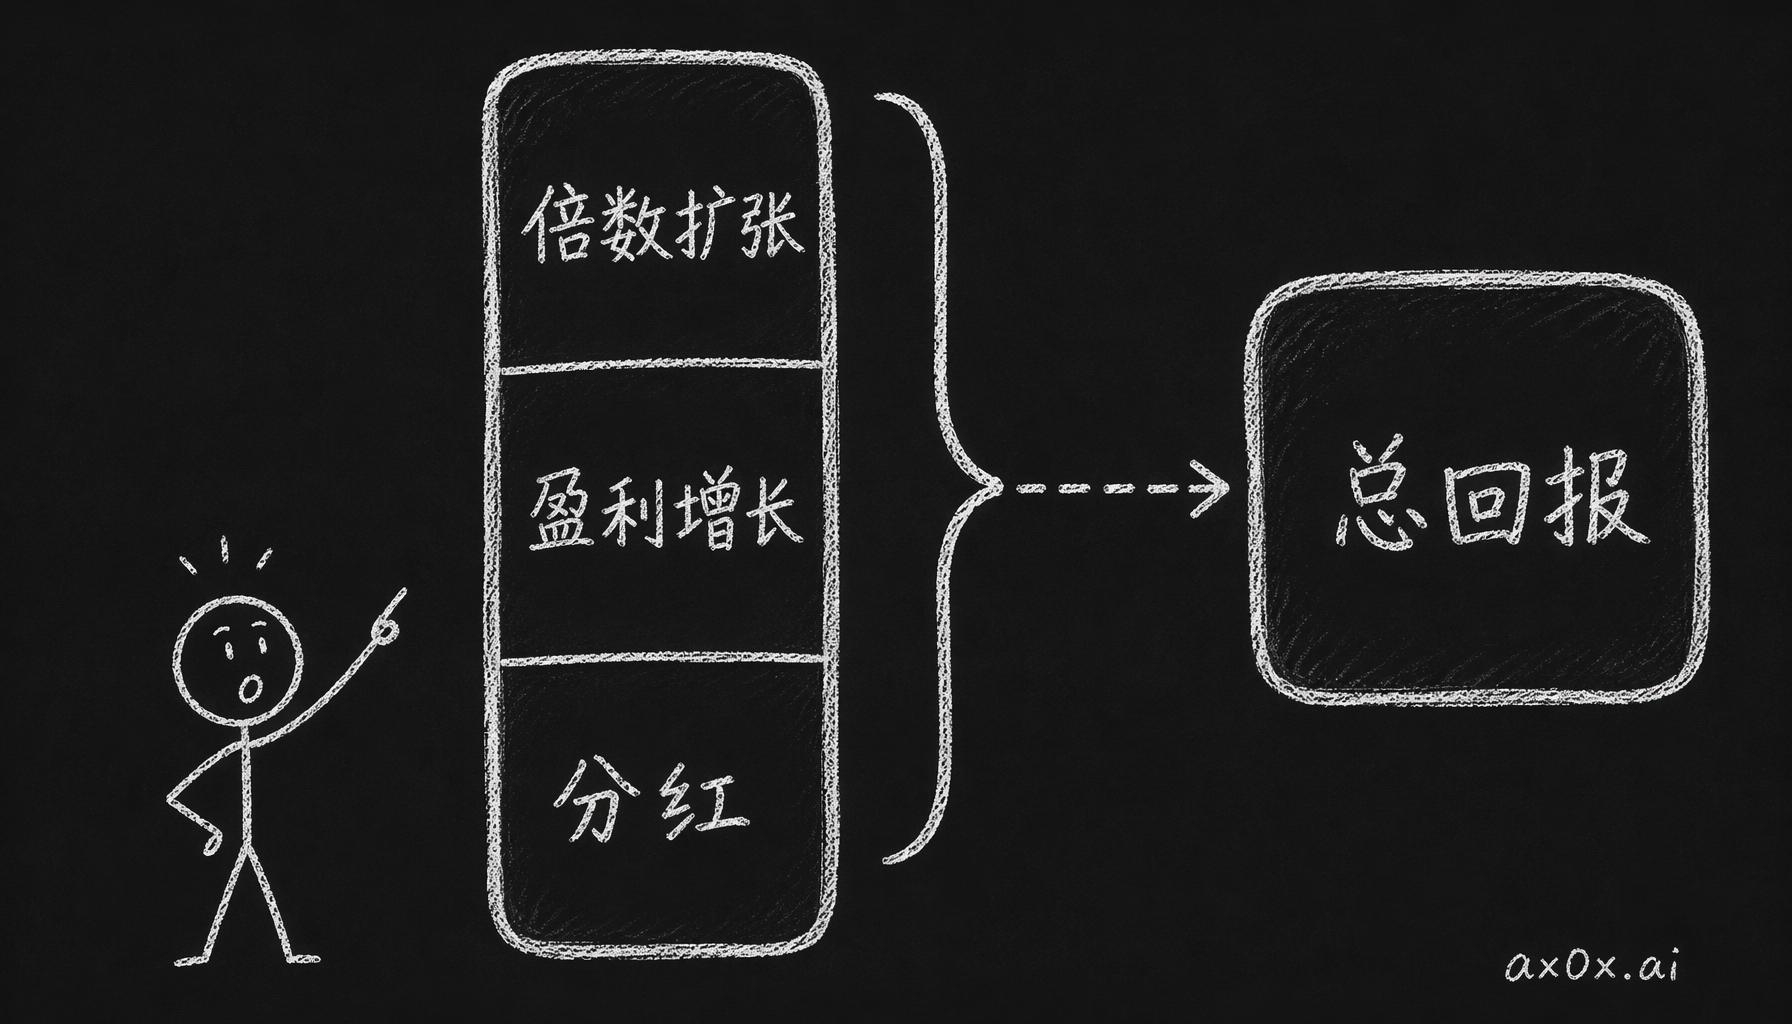 一只股票的总回报只由三块拼成——分红、盈利增长、倍数扩张,没有第四块
分红
公司把赚到的钱直接分给你。比如可口可乐,已经连续 62 年提高分红了。分红的好处是稳,坏处是慢,成熟公司的分红率一般也就 2% 到 4%。它还有个常被忽略的用处。一家公司能一直分红,现金流就必须是真的,账做不了假,所以分红也能拿来看管理层老不老实。
盈利增长
公司把钱留下来再投资,让以后赚得更多。英伟达过去五年营收翻了 8 倍多,五年前买它的人,光靠盈利增长这一块,股票就涨了好几倍。长期回报里,盈利增长贡献最大,也是 agent 最容易搞错的一块。因为 agent 默认拿过去的增速往后推,你得自己多问一句,当初撑起这个增长的条件,现在还在不在。
盈利增长本身还分两种。一种是靠涨价或者提效率,把利润率做上去了;另一种是往里砸更多的钱,靠规模堆出来。前一种是能持续的好增长,后一种就得看投进去的钱能不能赚回来了。
估值倍数扩张
就是同样一块钱的盈利,市场愿意出更高的价钱。这块的问题是长不了。2021 年很多成长股的市盈率冲到了 50 倍、80 倍、120 倍,到 2022 年又缩回去了。一只股票的回报要是主要靠倍数扩张,那你赌的其实是市场情绪往哪边走,跟公司本身好不好没多大关系。
拆完这三块,判断才站得住
Buffett 说过,市场短期是投票机,长期是称重机。落到操作上就一件事,看一只股票过去十年的回报,先拆开。如果主要靠盈利增长,就接着问这个增长还能不能持续;如果主要靠倍数扩张,那就得小心了,因为倍数是会掉回来的。
但是先别急着觉得会拆就能赢。连全职干这行的人,绝大部分都赢不了,这是为什么?
3. 绝大多数主动基金都跑不赢指数
SPIVA 每年发一份报告,统计主动基金有没有跑赢指数。过去 15 年,92% 的美国大盘主动基金跑输了标普 500。注意,跑输的可不是散户啊,是全职做投资、拿着百万年薪的基金经理。
Eugene Fama 在 1970 年给过一个解释,市场价格已经把所有能拿到的信息都吃进去了,这就是有效市场假说。市场当然不是完全有效的,它经常犯错,2008 年银行股被甩卖到清算价以下,就是很典型的一次。但这些错没有规律,没法预测,而且一被人发现,很快就没了。
市场上的人大概分两类。一类做功课,读年报、算估值,叫信息交易者;另一类追涨杀跌、跟着消息跑,叫噪音交易者。一天之内的交易量里,噪音交易能占到 60% 到 80%。所以短期价格里几乎没什么信息,全是噪音。做功课的人长期是会赢的,但这个「长期」得从三到五年起步。
那 agent 呢?agent 能帮你更快地找到和整理公开信息,但快本身不值钱。公开信息早就反映在价格里了,你的 agent 十秒跑完的分析,高盛的系统在你输 prompt 之前就跑完了。agent 对个人真正有用的,是让你能成体系地分析、验证、迭代。这些事以前一个人根本干不动,现在干得动了。
对大多数人来说,买指数基金然后长期拿着,就是最聪明的选择。真想做主动投资,得先把「市场很难赢」这个现实咽下去。咽下去了,你才会认真问自己一句,我凭什么能赢?
4. 五种优势,你够得着哪几种
Howard Marks 反复讲一件事,想赚超额收益,你的判断得跟市场共识不一样,而且还得是对的,两条缺一条都不行。优势拆开来有五种,对个人投资者来说,有的够得着,有的基本够不着。
时间优势
你能等,机构不一定能等。对冲基金的钱是 LP 给的,有赎回期;公募基金按季度考核。你不用跟任何人按季度汇报,可以买一只被低估的股票,然后等上两年,让市场慢慢把它的价值认出来。这是个人投资者最大的结构性优势。代价也很实在,等的时候持仓可能跌 30%,你得扛住不动。靠什么扛?靠白纸黑字写下来的判断纪律,第 7 章会专门讲。
行为优势
别人都在慌的时候,你能不跟着慌;市场狂热起来,你忍得住不追。2020 年 3 月,标普 500 一个月跌了 34%,在最低点买进的人,十二个月后赚了 75%。数字就摆在这,但几乎没人做到。说穿了,行为优势来自你对自己情绪的了解。你得知道自己在什么情况下会干蠢事,然后用规则和流程提前把它挡住。
信息优势
就是知道别人不知道的事。光靠公开信息,这种优势基本没有了。可能还剩一点,来自你自己的生活经验,比如你就在某个行业里干活,能比分析师更早感觉到需求在变。但这里得小心,你天天用一家公司的产品,可你不见得懂它的财务状况,这两件事差得远。
分析优势
同样的数据,你能看出不一样的东西。这一直是机构的主场,个人基本没法正面硬碰。从侧面倒是有个办法,就是跨领域联想。一个人要是既懂 AI 应用又懂能源行业,看某些问题可能比两个领域的专家各看各的更完整。
结构性优势
机构身上有一堆限制,比如不能持有市值低于 50 亿美元的公司,单一持仓不能超过 10%。你没有这些限制,可以把 30% 的仓位压在一家你很了解的小公司上。当然,仓位一集中,风险也跟着放大,这个账得你自己算。
这五种里,个人投资者真正够得着的是三种,时间优势、行为优势和结构性优势。那 agent 呢?哪一种优势它都造不出来,只能把你已经有的放大。你本来没有的,它变不出来。
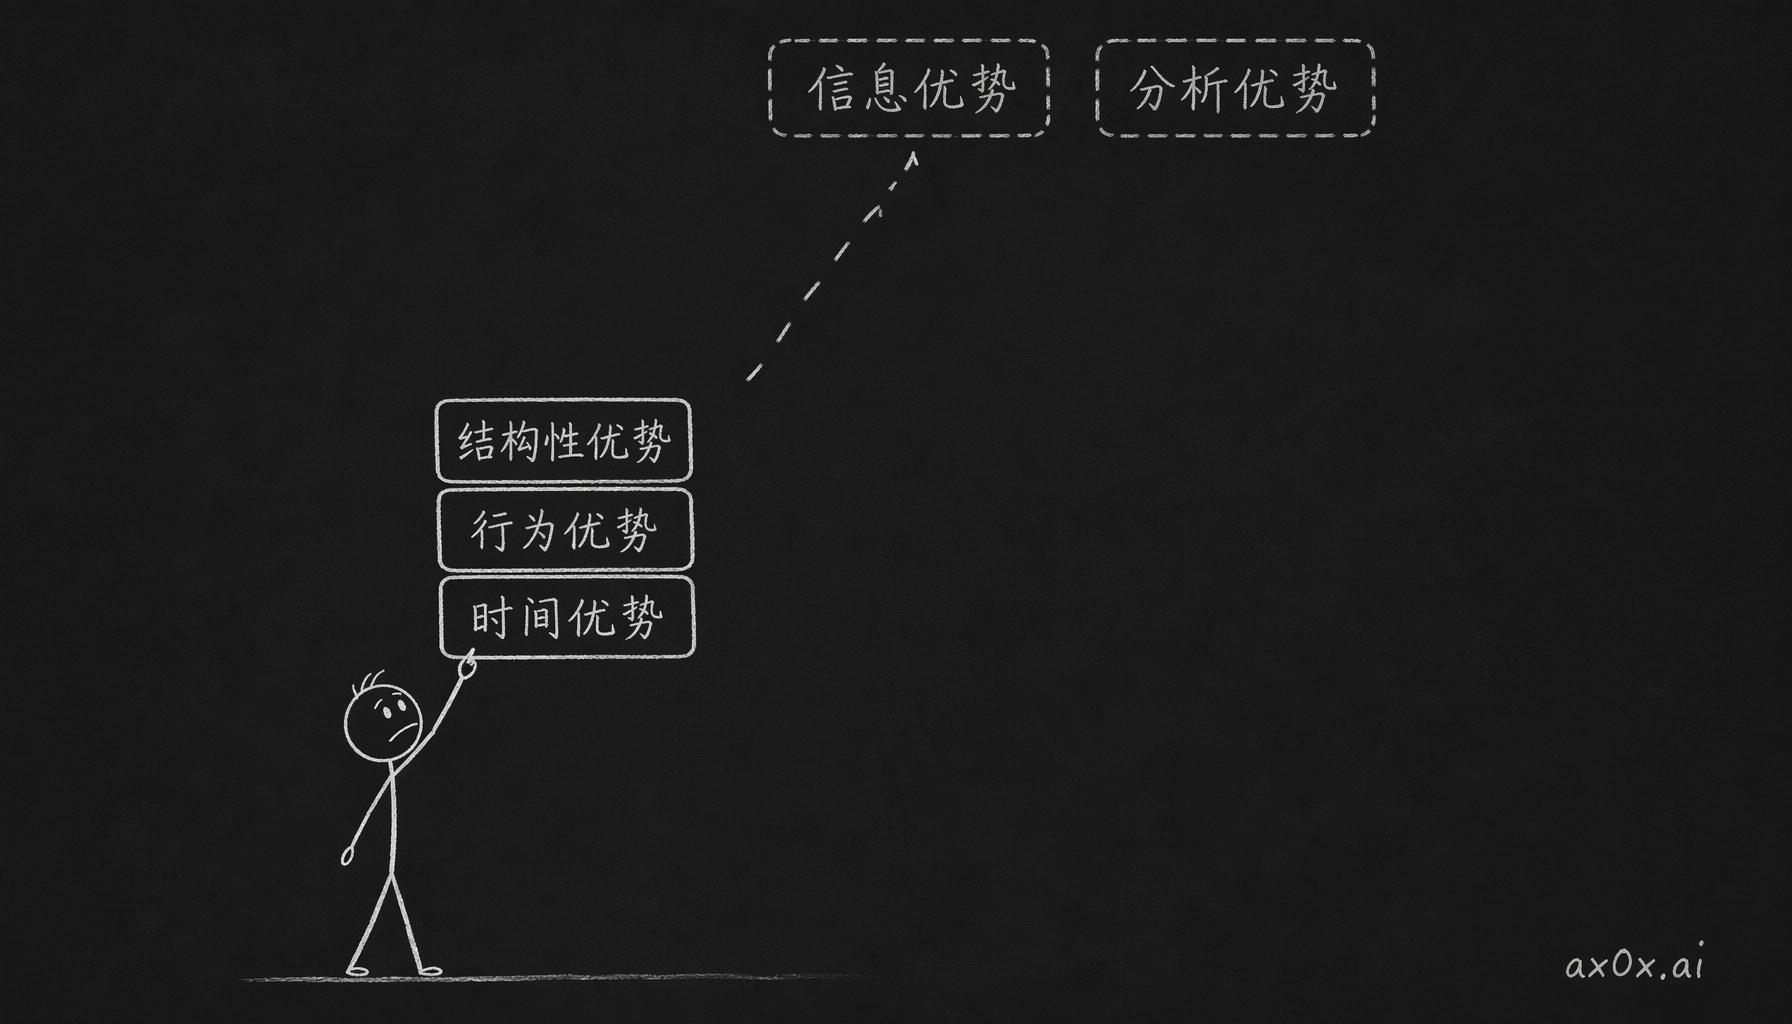 五种投资优势里,个人真正够得着的只有时间、行为、结构性三种,信息和分析两种够不着
5. 学完这些到底有啥用
先把话说清楚,这一章学完,你选股的本事不会多一分。这些东西是拿来过滤的,帮你把不靠谱的说法筛掉。
比如你让 agent 分析一只股票,它给了个「目标价」。现在你能问了,这个目标价的回报主要从哪块来,分红、盈利增长,还是倍数扩张?它要是默认倍数会扩张,你就知道这是三块里最不靠谱的假设。在社交媒体上刷到荐股帖说「这家公司今年能涨 50%」,你也能问,这 50% 从哪来,得有什么条件成立?有了这套词,你的判断就能落到具体某一块上,不用凭一个整体感觉去赌。
但也得清醒一点,第一性原理这个思路有个副作用,就是容易想得太简单。三个干干净净的类别,装不下所有情况。框架只给个大方向,落到具体公司上还得具体看。太信框架的人一样会犯错,只是犯的是另一种错。
Workshop · 拆一只你认识的股票
时间:45 分钟到 1 小时 工具:任何你在用的 AI agent
第一步:挑一只你持有或者长期关注的股票。这个练习需要你对这家公司有基本的了解,完全不熟的不行。
第二步:让 agent 把这只股票过去 10 年的总回报拆成三个来源,看分红、盈利增长、估值倍数变化各贡献了多少。
第三步:读 agent 给出的拆解,把三块里最大的那一块标出来。
第四步:切到导师模式,问 agent,占比最大的这一块,未来十年还能持续吗?
第五步:就 agent 的回答跟它争,至少争三个来回。
第六步:在文档末尾写一段自己的判断(不超过 100 字):「我认为 [公司] 未来五年的回报会主要来自 [三块里的哪一块],因为 [理由]。这个判断最大的风险是 [一句话]。」
第七步:把文档存好。这个练习其实就是把这一章要做的事走一圈,拆回报来源 → 追问持续性 → 形成自己的判断 → 写下来。第 5 章还会用到这家公司,别跳过。
这一章的词就这么几个,未来现金流、三个回报来源、有效市场、噪音交易者、五种优势,平时做判断基本够用了。下次 agent 给你一份分析,先拆,拆到具体某一块,再说同不同意。
Graham 还说过一句话,投资者最大的敌人不是市场,是他自己。我感觉这话在 agent 时代反而更值得记着,因为 agent 的输出看起来太专业了,很容易让你不知不觉把判断整个交出去。这一章教的拆解,很大程度就是拿来防这个的。
下一章讲怎么读一家公司的三张报表,那边会把三张表当三面镜子来讲。