
年报不用一行行读,认几个形状就行
「AI 时代怎么投」课程 · 第 4 章 / 共 10 章
说到读年报,很多人第一反应可能是,一份 10-K 动不动就 200 页,这怎么读得完啊?我觉得真不用读完。你要干的是认模式,或者说认形状,就是看几个关键数字之间的关系长什么样。读得多没什么用,要紧的是看得出哪里对不上。
举个最经典的例子。Enron 2000 年的年报有 300 多页,该有的红旗其实都写在里面了。脚注里有关联交易,现金流和利润之间的缝一年比一年大,表外实体也一年比一年膨胀。这些都用合法的语言包着,但确实都写在那了。Jim Chanos 2000 年底建了空仓,半年之后公司暴雷。他读的材料并不比别人多,干的事情说起来特别朴素,就是看三个数字之间的形状,然后觉得这个形状不对劲。讲道理,靠认一个形状就敢建空仓,这个判断真的很牛。
不对劲在哪呢?利润在涨,经营现金流在跌,两条线分叉了,正常公司一般不会这样。利润是按应计制算的,能调的地方不少,现金是实打实进出的,难调得多。所以两条线分开走,要么是公司在往一个还没兑现的未来里投钱,要么就是有人在调利润这个数字。Enron 的资本开支又解释不了这个缺口。
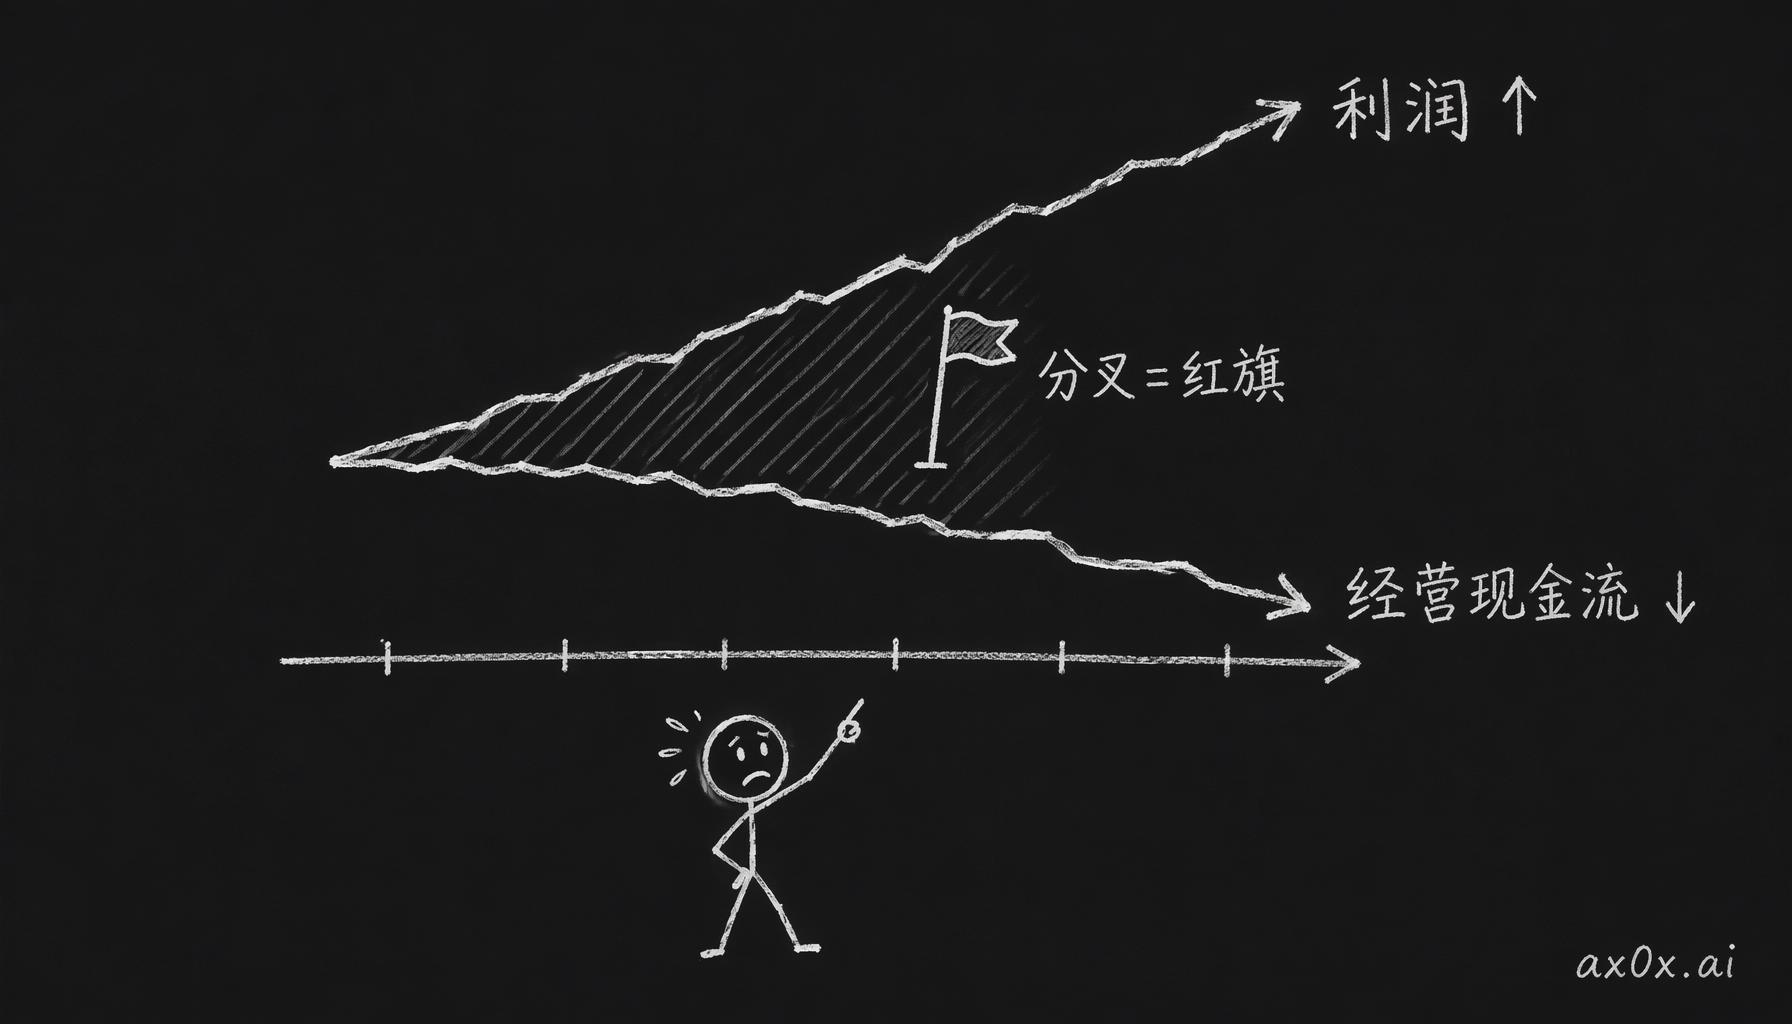 利润线往上、经营现金流线往下,两条线分叉张开的缺口就是 Enron 式红旗
目录
- 三张报表,各管一件事
- 利润表:这家公司在做什么生意
- 资产负债表:坏日子来了扛不扛得住
- 现金流量表:赚的钱是不是真的
- 把模式攒成信号灯
- 三个案例:Enron、Costco vs Walmart、SBC
- 哪些活给 agent,哪些自己来
- Workshop · 用三张表读一家公司
1. 三张报表,各管一件事
Graham 很早就讲过,年报本来就不是写给你看的,是写给监管机构看的。但你想知道的东西确实都在里面。麻烦的是,「都在里面」跟没说一样,200 页总不能全读完吧?所以你需要一个框架,告诉你这 200 页里先看哪 20 页,在那 20 页里看到哪种形状,又该往哪方面想。
三张报表各管一件事。利润表管这家公司在做什么生意,就是收入从哪来,毛利率多少,这些年怎么变。资产负债表管它扛不扛得住坏日子,看它借了多少钱,什么时候要还,手里的现金够撑多久。现金流量表管前面那些钱到底是不是真的。利润表说赚了钱,钱真收到了吗?生意到底是在产现金,还是在吃现金?
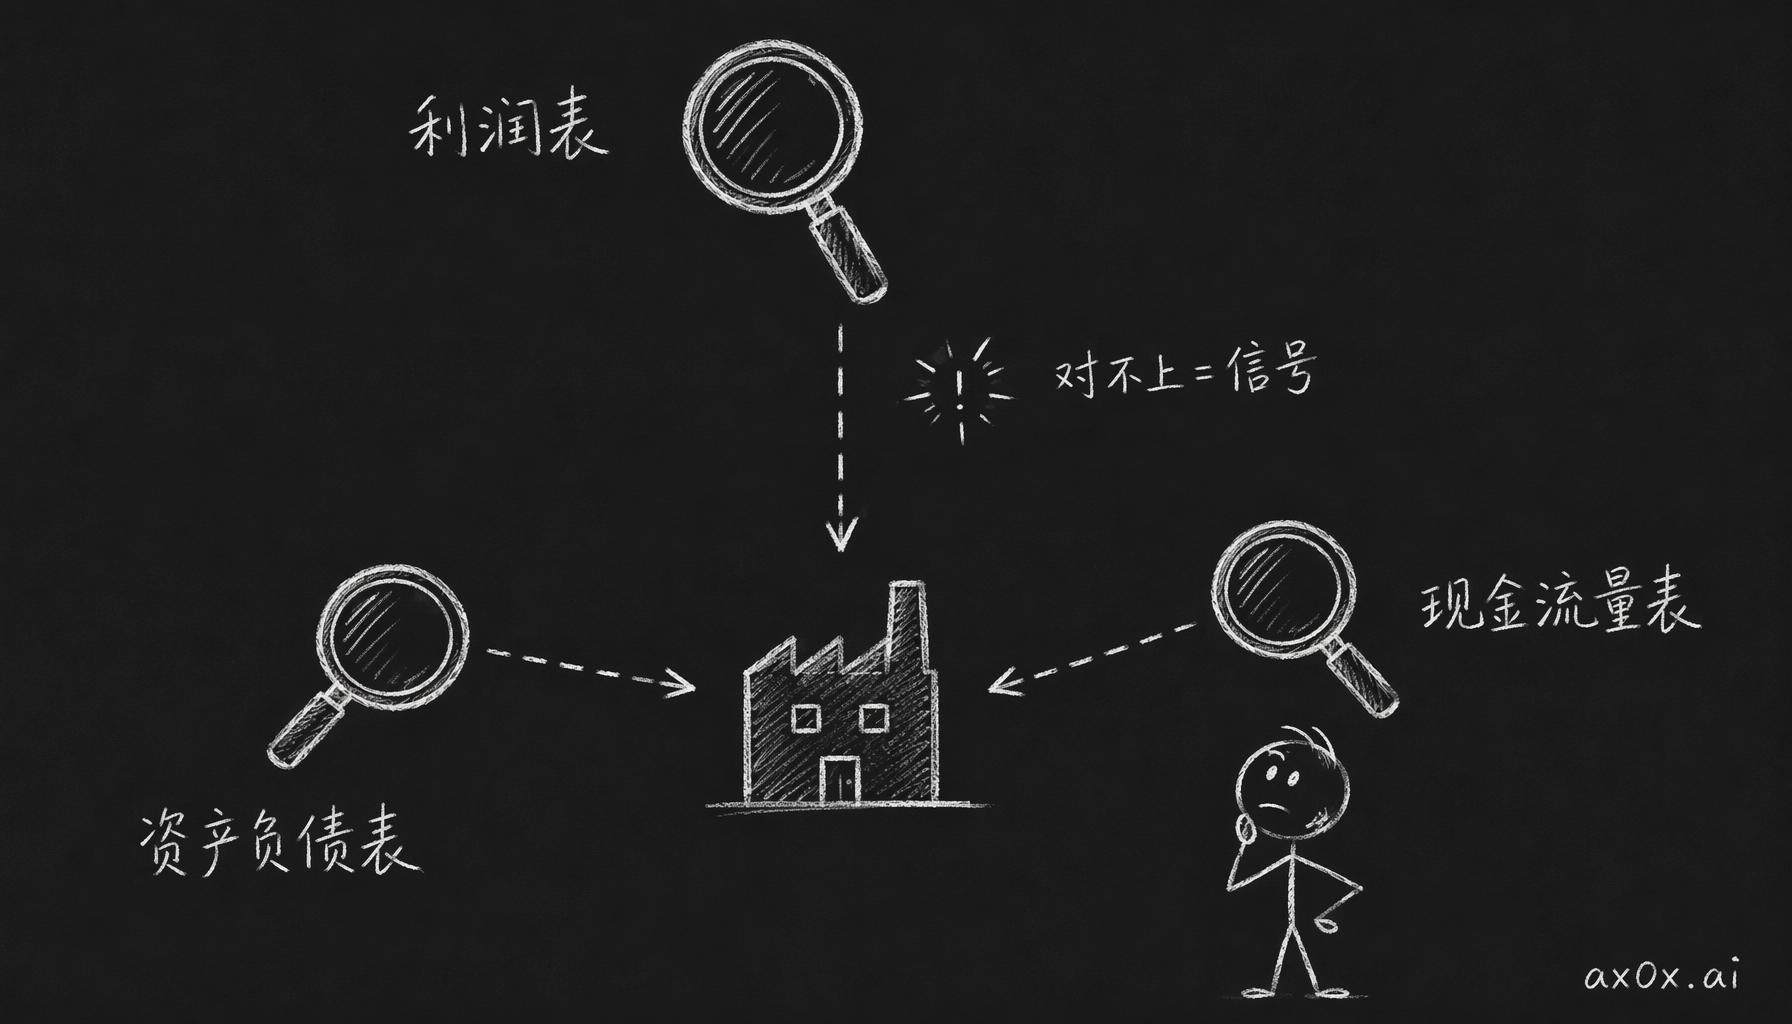 三张报表像三个放大镜照同一家公司,三者对不上的地方才是真正的信号
Damodaran 在纽约大学教了三十年估值,他老讲一句话,先搞清楚数字背后的故事,再去看数字。我觉得读报表照这个顺序来特别管用。你不用为这个变成财务分析师,只要从利润表里看出这家公司在讲一个什么故事,再拿另外两张表去验一验,这个故事说不说得通。
2. 利润表:这家公司在做什么生意
利润表上要认的模式有三个。第一个是毛利率往哪走。要看的是方向,数字本身倒没那么要紧。同一家公司的毛利率,过去五年是走高、走平还是走低?走高说明产品有定价权,或者成本压得越来越好。Buffett 看护城河有个办法,就是看毛利率能不能长期停在行业高位。走低就是黄灯了。如果毛利率连着三年往下走,公司的解释还是「战略投入期」,这时候就该警觉了。
第二个是收入由哪几块组成。哪块在长,哪块在缩?是不是集中在少数客户身上?如果前五大客户占了收入的 30% 以上,就得特别盯一下这些客户稳不稳。
第三个是利润的质量。运营利润就是收入减掉所有运营支出,这个数比净利润有用,因为它告诉你正经做生意到底赚不赚钱。科技公司还得多看一眼股权激励,也就是财报里的 SBC。公司会把「调整后利润」做得很好看,但 SBC 是实打实的成本,只是藏得深,最后都摊在股东头上。
3. 资产负债表:坏日子来了扛不扛得住
资产负债表上要认的模式只有两个,但两个都能救命。第一个是债务往哪走。负债除以股东权益,这个比值五年里是在涨还是持平?再看利息覆盖倍数,就是运营利润除以利息支出,低于 3 就是说赚的钱刚够还利息。还有个东西叫到期墙,就是未来三到五年里,每年各有多少债要还。如果某一年集中到期一大笔,现金流又盖不住,公司就只能借新还旧。2008 年倒下的很多公司,生意本身其实还行,坏就坏在到期墙正好撞上信贷紧缩,新钱借不到了。
第二个是资产的成色。同样叫资产,硬度差得很远。现金和等价物最硬,应收账款次一点,存货再次一点。商誉和无形资产最软,因为它们是当年收购多付出去的溢价,公司真到清算那天,这些是变不成钱的。如果商誉占总资产超过 30%,就得问一句,当年那些收购真的创造了价值吗?
4. 现金流量表:赚的钱是不是真的
现金流量表是三张报表里最不好骗的一张。为什么呢?因为利润表是应计制,收入只要「确认」了就能记,不管钱有没有真到账。现金流量表是收付制,钱进来才记进,钱出去才记出,能动手脚的地方小得多。这张表上要认三个模式。
第一个是经营现金流和净利润的关系。正常情况下两个数该大致往同一个方向走,长期看,经营现金流应该大于或者等于净利润。如果净利润连年增长,经营现金流却持平甚至往下走,那就是红旗,开头说的 Enron 就是这个形状。
第二个是自由现金流的转化率。FCF 等于经营现金流减资本开支,转化率就是 FCF 除以净利润。长期在 80% 以上,利润的含金量就高。长期低于 50%,要么是生意偏重资产,要么是利润里有虚的成分。
第三个是营运资金往哪走,变化比绝对值重要。营运资金很快变差,通常是公司给客户赊的账越来越多,或者东西卖不动,在仓库里越堆越多。
5. 把模式攒成信号灯
把上面这些模式攒一攒,就能做成一套很简单的信号灯。亮绿灯的,值得继续深入:
- 毛利率五年稳定或上升
- 收入来源分散
- 负债/权益比率稳定或下降
- 利息覆盖倍数大于 5
- 经营现金流大于净利润
- FCF 转化率大于 80%
亮黄灯的,要追问:
- 毛利率连续两年下滑
- 前五大客户占收入超过 30%
- 负债/权益比率在上升
- 净利润增长但经营现金流持平
- FCF 转化率在 50% 到 80% 之间
- SBC 占收入超过 10%
- 商誉占总资产超过 30%
亮红灯的,要高度警惕:
- 净利润连续增长但经营现金流连续下降(Enron 模式)
- 利息覆盖倍数低于 1.5
- 大规模商誉减值
- 关联交易占收入超过 5%
实际用的时候就一条原则,三张表一起看。单独一张表亮红灯,可能有合理的解释。三张表全亮红灯,还能有合理解释的可能就非常小了。
6. 三个案例:Enron、Costco vs Walmart、SBC
先看 Enron 1999 到 2000 年。利润表上看公司在赚大钱,但毛利率只有 5% 左右,而且很多收入是靠 mark-to-market 记出来的。资产负债表这边,债务涨得很快,还有一大笔债被挪到了表外,装进一堆叫 SPE 的实体里。警报响得最厉害的是现金流,利润和流进来的现金对不上。讲道理这个形状挺离谱的,它具体用什么手段造假,你都不用知道,光看这个形状,就够你离这家公司远远的了。
再看 Costco 和沃尔玛。沃尔玛的毛利率是 24% 到 25%,Costco 只有 12% 到 13%。光看这个数,会觉得沃尔玛更会做生意吧?但 Costco 主要靠会员费挣钱,货架上的商品几乎不指望挣钱。再看库存周转率,Costco 一年转 12 次左右,沃尔玛是 8 到 9 次。Costco 的飞轮是这么转的,价格压低了,周转就快,周转快了,跟供应商说话就更有分量,话语权大了,价格还能压得更低。这套模式真的很聪明。而且这条护城河得把三张报表交叉着看才看得见,单看哪一张都看不出来。
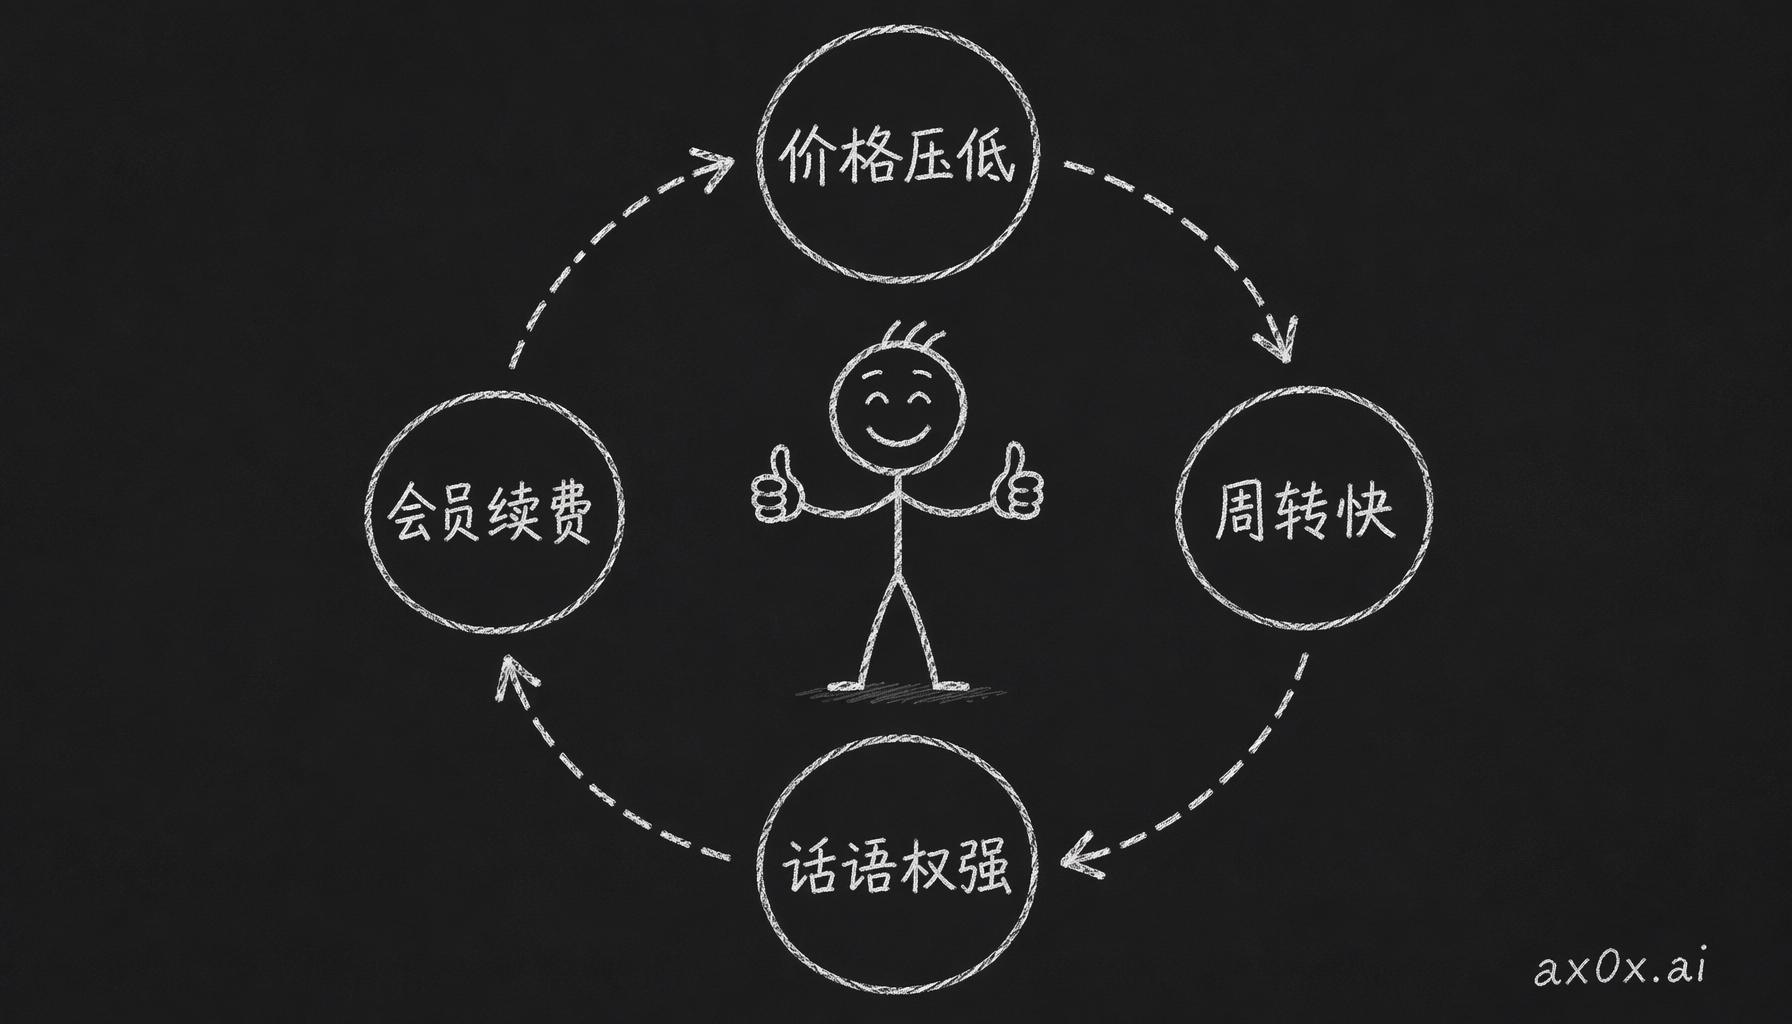 价格压低带动周转变快、供应商话语权变强、会员续费提升,四步首尾相连自我强化的飞轮
第三个是科技公司的 SBC。比如一家高增长的云计算公司,按 GAAP 口径算,运营利润率是 -5%,「调整后」就变成了 +20%。中间差的这 25 个百分点里,最大的一块就是 SBC。SBC 有个地方很绕,它不花现金,所以经营现金流看起来会比利润好。坑就在这,如果你只看现金流,不管股权被稀释了多少,就会把这家公司对股东的价值估高。而且 agent 默认用的是「调整后」的数字,你得专门追着它要 GAAP 口径的。
7. 哪些活给 agent,哪些自己来
该让 agent 做的是数据整理、横向对比、信号标注和脚注摘要。这些是体力活,它干得比你快得多。该你自己做的,是判断一个信号有多严重,质疑公司讲的故事,决定是继续往下挖还是放弃。
验证也有讲究。挑几个核心数字抽查,去 SEC EDGAR 对原始文件。多问一句来源,这个数字是从哪份文件的哪一部分来的?还得注意时效,因为 agent 的训练数据是有截止日期的。
Workshop · 用三张表读一家公司
时间: 1.5 到 2.5 小时 工具: 任何 AI agent 产出: 两份三张表摘要 + 判断
第一步,挑一家公司。挑一家你用过它的产品、也看得懂它生意的上市公司。别挑银行、保险和房地产。
第二步,让 agent 把三张表都过一遍。拉五年的核心财务数据,按三张报表整理好,每个指标标上绿灯、黄灯或者红灯。
第三步,抽查。挑三个核心数字,去 SEC EDGAR 核对。
第四步,找一家同行业的竞争对手,把上面几步再做一遍。
第五步,对比两份摘要。两家公司的生意模式,形状上有什么区别?哪家的信号灯让你更不安?哪张表让你对这家公司的看法变了?
第六步,写一段判断。写下你现在对这家公司最拿不准的一件事,再写你打算怎么把它搞清楚。最后把文档存好。
最后再说一遍重点,因为这个值得说两遍,三张表要一起看。每张表单独看都有看不到的地方,三张一起看,对不上的地方自己就冒出来了。这些冒出来的地方才值得你花时间搞清楚,剩下拉数据、做对比、标信号这些整理活,都交给 agent 就好。
第 5 章讲估值:为什么 DCF 里的每个数字,都是一次关于故事的选择。