
判断得写下来,记忆靠不住
「AI 时代怎么投」课程 · 第 7 章 / 共 10 章
去年最成功的那笔投资,当初为什么买,你还记得吗?能记到多细?多半只剩几条差不多的理由,真拿出来查,是经不起查的。人的记忆会往对自己有利的方向漂。股票涨了,记忆就慢慢变成「我当时就看准了」;要是跌了呢,过段时间再想,好像自己一开始就说过「本来就是试试水」。这跟人品没关系,脑子本来就这么干活。Daniel Kahneman 研究了几十年,反复验证的就是这个,你记得的自己当初怎么判断,跟你当初实际怎么判断,能差得离谱。
Charlie Munger 说得更直接,比起思考,人更擅长给自己找理由。决定一旦做了,大脑就开始替你编解释,编得天衣无缝,连你自己都信。所以光有「信念」不够用,信念是活的,会跟着行情变形。你把判断写下来,附上条件,半年后回来对账,白纸黑字摆在那,记忆想美化也没地方下手。
目录
1. 信念和论点差在哪
先说信念和论点差在哪吧。「我觉得英伟达会涨」,这是信念。论点长这样:未来两年数据中心收入增速会维持在 25% 以上,三大云厂商的资本开支计划已经锁定;如果下季度数据中心收入同比增速跌破 15%,或者任意两家云厂商把明年资本开支指引下调超过 10%,就重新评估。时间窗口 18 个月。
两句话说的是同一家公司,信心看着也差不多。差别在于第二句能拿去跟现实对账,第一句你拿什么对?什么都对不了。
信念这个东西,对了你就觉得自己英明,错了呢,就开始找理由解释,反正怎么样你都学不到什么。论点不一样,它写了触发条件,条件一到就照事先定好的规矩办,办就完了,你连解释都省了。
Howard Marks 反复讲这个,讲得很清楚。方向押对了,可能只是运气好;每次做决定都对自己诚实,这个本事才能复制。把论点写下来,就是往这上面走的第一步。
2. 一份判断要写满六个要素
一份能拿出手的判断,我感觉至少得把下面六样写满。
一,催化剂。你凭什么觉得市场错了?在你给的时间里,是什么会逼着它改过来?催化剂得是具体的事件或者趋势,能逼市场重新定价,「这公司很好」不算。没有催化剂,论点就只剩一句「好公司终究会涨」,可「终究」可能是三年,也可能是十年,大部分人等不起。
二,护城河。就是公司靠什么守住利润,最直接的是看毛利率往哪走。要写清楚护城河是哪一种,在变强还是变弱,你看什么信号来判断。
三,管理层。掌舵的人值不值得信。Buffett 的标准就两条,诚实,有能力。这一步可以交给 agent,让它把管理层过去五年在财报电话会上许过的承诺全拉出来,一条一条对照后来到底做成了没有。
四,估值框架。照你讲的这个故事,这家公司大概值多少,现在的价格在哪,安全边际还剩多少。
五,止损条件。就是什么情况下你认错。六个要素里这条最重要,也是大部分人写不出来的一条。「跌 20% 就卖」可不是止损条件,那只是在管住自己别慌。止损条件得绑在论点上,催化剂没兑现,护城河被攻破,管理层说话不算数,碰到这些才该认错。
六,时间窗口。你给这个论点多长时间兑现。这条不写,论点就永远不会错,因为它永远不到期,谁也证明不了它错,你也就永远没法拿它对账。
3. 记忆这个东西真的靠不住
记忆到底能有多不靠谱?1990 年代,心理学家 Baruch Fischhoff 做过一系列实验。他先让被试预测一件事的结果,记下来,等事情发生了,再让他们回忆当初是怎么预测的。结果大家回忆出来的,一边倒地偏向「我早就知道会这样」。心理学管这个叫后见之明偏差。放到投资里,这个偏差还得再放大十倍,因为结果直接跟钱挂钩。
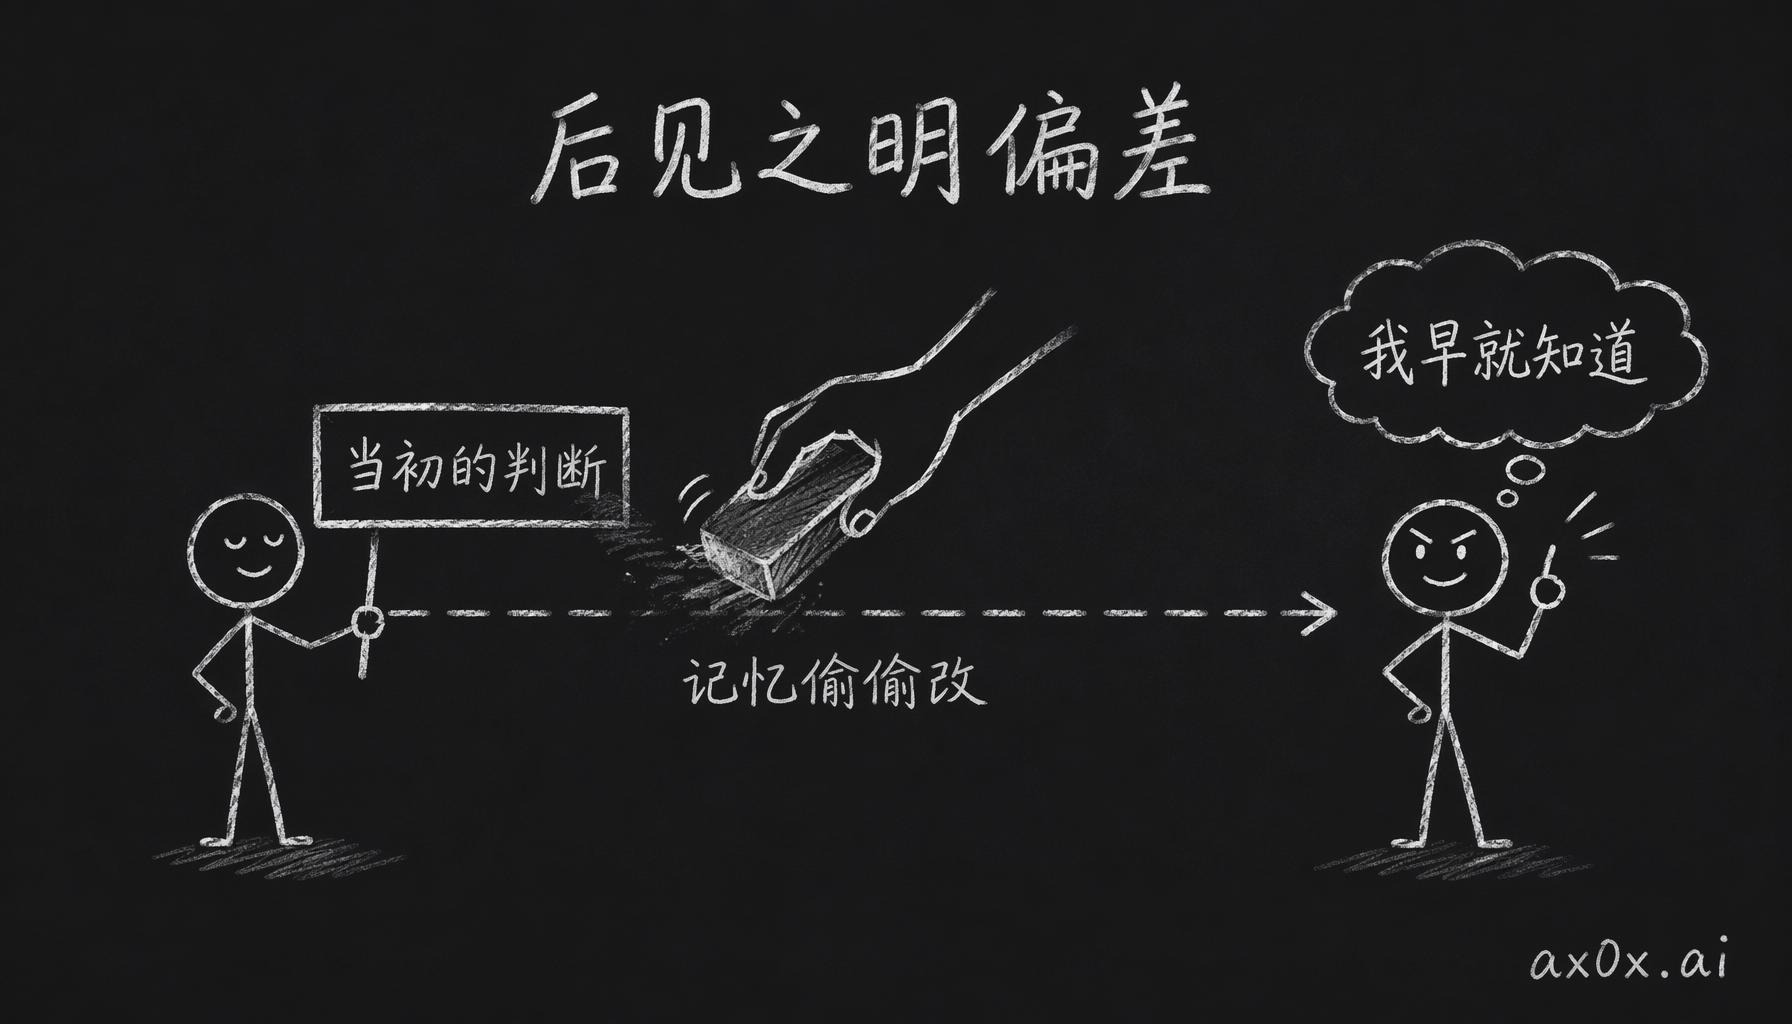 记忆会把当初的判断悄悄改写成事后诸葛,这就是后见之明偏差
写下来,就是硬逼着自己矫正这个偏差。矫正这个词有点书面了,大白话就是不给记忆留耍赖的余地吧。文档不会跟着行情变。三个月后打开一看,白纸黑字写着「数据中心收入保持 25% 增速」,实际只有 12%,你想编故事也没处编。
写下来还有个好处,它逼着你把事情想清楚。「感觉这家公司不错」这种念头在脑子里待着很舒服,因为它模糊,模糊就不用负责。可一旦要写成六要素,每一项都得具体到能验证,你就会发现自己的判断里好多地方其实是空的。写的过程本身,就是把判断压测了一遍。
4. 让 agent 来做空你一遍
论点写完先别急着进场,先让 agent 打一遍。流程分三轮。
第一轮,让它来攻。把写好六要素的论点整份发给 agent,让它扮演一个做空这家公司的对冲基金经理,写出三到五条最狠的反驳。
第二轮,给攻击分类。反驳分三类。(a) 打中要害的,要么改论点回应它,要么承认这就是个真风险。(b) 看着吓人但站不住的,把它为什么站不住写下来。(c) 跟你的论点压根不在一个维度上的,直接不管。
第三轮,改论点。照着 (a) 类攻击去调六要素,改完再跑一轮,一直跑到攻击落不上为止。什么叫落不上?agent 永远想得出新的反驳,但如果新一轮的反驳明显变弱了,全都落进 (b)(c) 两类,就可以停了。
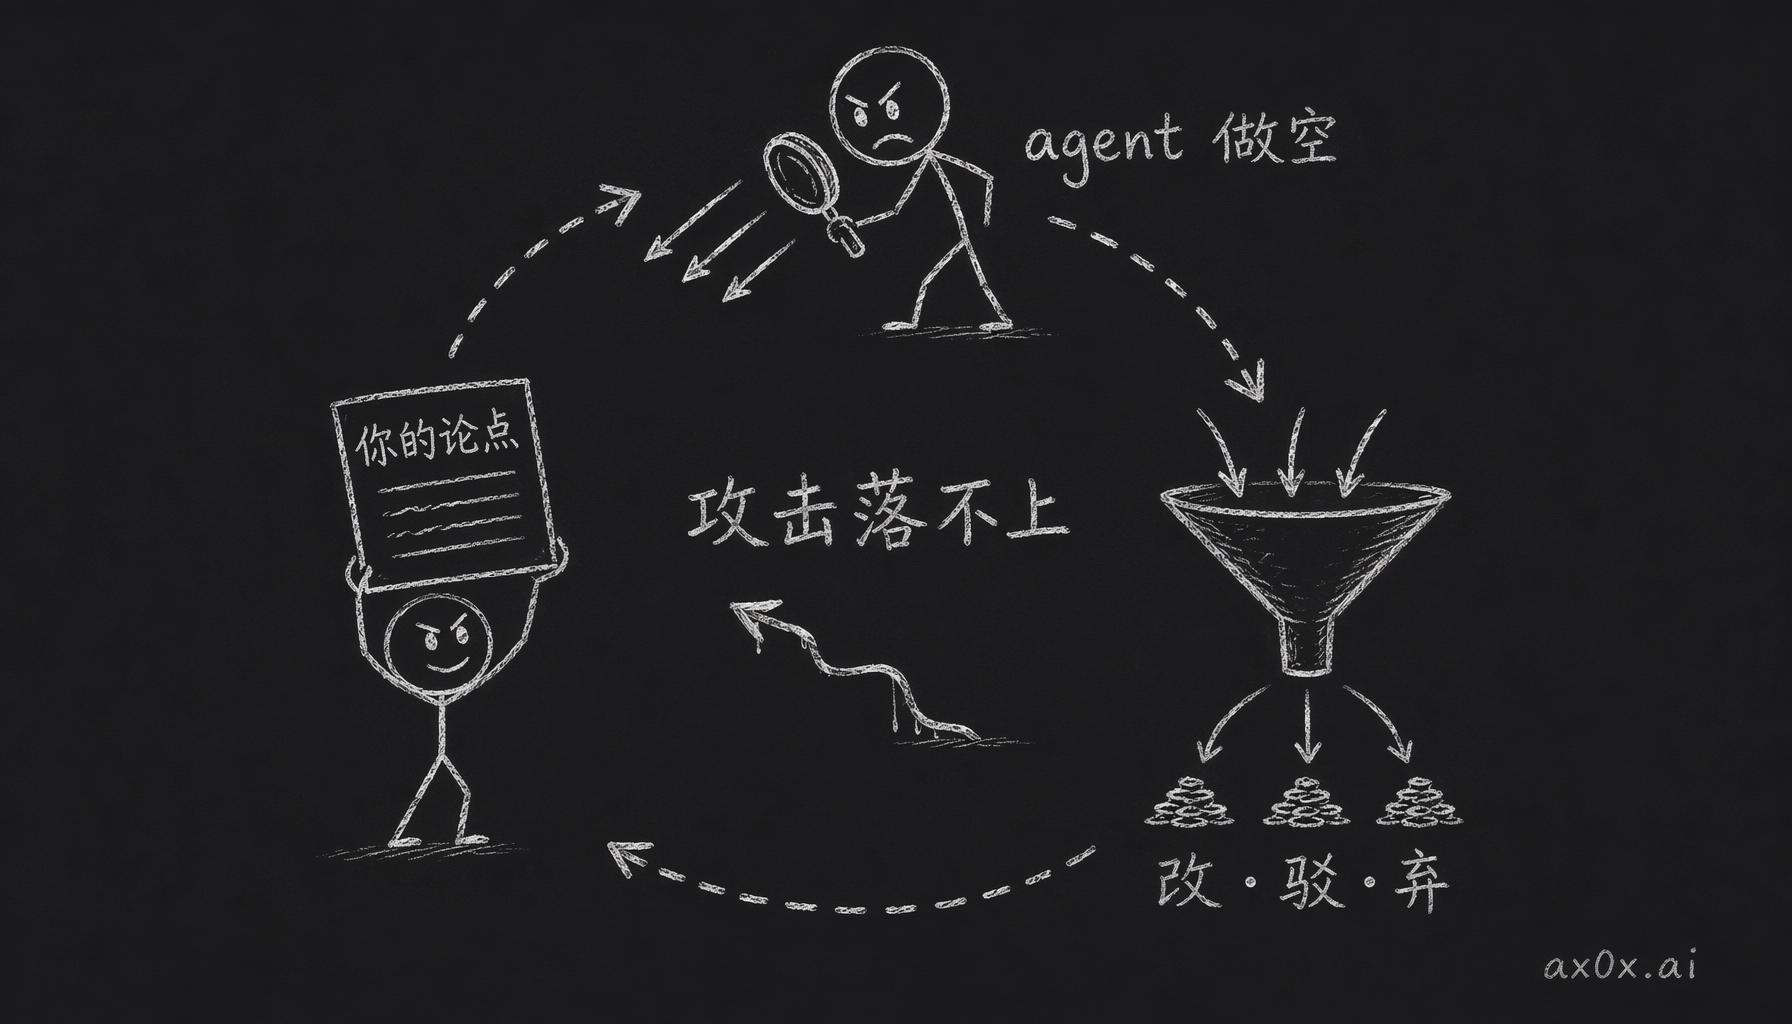 让 agent 扮做空方反复攻击论点,逐条改驳弃再迭代,直到攻击落不上为止的红队回路
能不能跳过红队?我只能说不建议。你自己不测,论点里的洞也还在那,进场之后早晚会被市场测出来,那时候就是直接亏钱了。
但是 agent 红队也有盲区。它出的招大多顺着市场共识的思路走,可真正要命的攻击,往往来自你和 agent 都没想到的方向。所以红队一定要做,但过了红队,也不见得就安全了。
5. 现实变了就换版本号
第一条规则,不改原文。新信息来了就写个新版本,原版留着,按日期标 v1、v2。每个版本都得是完整的六要素。做版本管理,真正要留下来的是你一路是怎么想的,论点本身只是装这些想法的壳。每次升级版本,还要加一段变更说明,写清楚什么变了,论点跟着怎么调,这次算更新还是推翻。
有个危险信号得盯着,就是连着三个版本都在降同一个指标的门槛,比如「增速 25%」改成「20%」,再改成「15%」。碰到这种情况就停下来,你这是在跟自己讨价还价,一步一步放水,背后推着你的一般是沉没成本。把三个版本摆在一起,问自己一句,如果今天从零开始,手里没有这只股票,你还会照 v3 的论点买吗?答案是「不会」的可能性,比你以为的高得多。
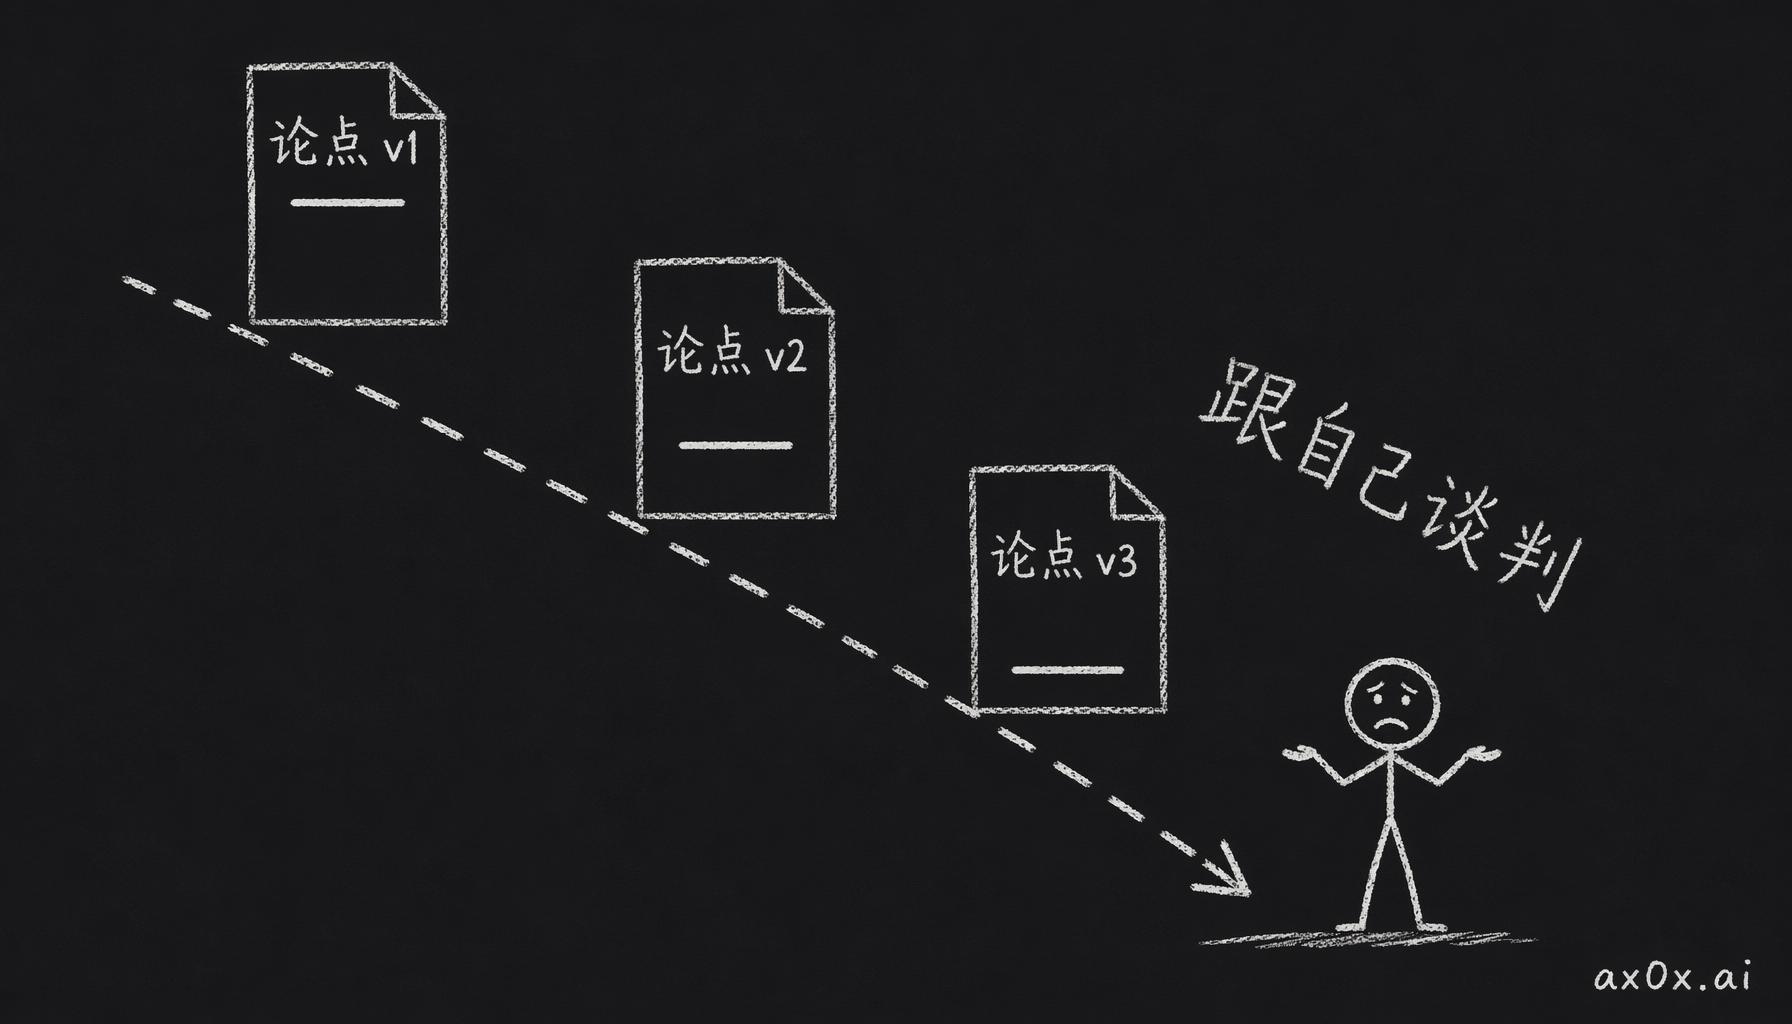 连续几个版本一步步下调同一个指标的门槛,其实是在跟自己谈判、被沉没成本推着往下滑
Workshop · 写出你的第一份正式论点
时间: 60 到 90 分钟 前置要求: 第 1 章 workshop 留下的那份文档 产出: 200 字左右的投资论点 + 一份红队记录
第一步:打开旧文档。找到第 1 章写下的那句「我不同意的一条是 __,因为 __」。
第二步:写六要素。每个要素至少写一句:催化剂、护城河、管理层、估值框架、止损条件(至少两条,具体、可验证)、时间窗口。
第三步:agent 红队。把论点发给 agent,让它扮演做空这家公司的基金经理,给出三条最狠的攻击,再照上一节的办法分成三类。
第四步:改论点。照着打中要害的那几条去调六要素,改完再跑一轮红队。
第五步:存档。文件名格式:公司代码-日期-v1。在文档开头写一句:「如果六个月后重新打开,我最想检查的一条是 __________。」
Graham 说过,不愿意持有一只股票十年,就不该持有它十分钟。我的理解是,重点在后半句。买之前,你的判断起码得清楚到能写下来,能说清楚碰到什么情况你会改主意。大部分人都跳过了这一步,有感觉,有信心,理由嘛,比较模糊,然后就进场了。后来市场一动,这些感觉和理由也跟着动,等哪天再回想当初为什么买,想起来的多半已经是另一个版本了。
做完这个 workshop,你手里就有了一份正式的投资论点,而且压测过。它可能对,也可能错,但就算错了,你也查得出错在哪一环。第 8 章讲怎么让一组 agent 配合着,把这一整套流程跑起来。