
波动率量的和真正的风险不是一回事
「AI 时代怎么投」课程 · 第 6 章 / 共 10 章
Long-Term Capital Management 在 1998 年 9 月出事,四个月后清盘,亏了 46 亿美元,差点把整个美国金融系统拖下水,美联储被逼得出面,拉了 14 家银行一起接盘。这个案子我觉得最离谱的一点,是他们的波动率真没算错。团队天天在优化的那个指标,从头到尾都很漂亮,可真正要了这个基金命的东西,跟这个指标压根不是一回事。
那风险到底该量什么?学术金融给的答案是波动率,也就是账户上下跳的幅度,这个定义已经用了七十年。这一章就来掰扯一下,拿波动率当风险,坑到底有多大。
目录
1. LTCM 到底死在哪
先说说这个基金是什么配置。两位诺贝尔经济学奖得主,加上一帮华尔街顶级交易员,管着 1250 亿美元的头寸,杠杆超过 25 倍。他们的模型把每个希腊字母都算过了,每种已知的风险都对冲掉了,波动率压得非常低。
它干的事就一件。找两只理论上价格应该差不多的债券,做多便宜的那只,做空贵的那只,等价差收回来,赚中间那一点点差价。这个玩法叫收敛交易。每一笔的利润都薄得很,所以必须上巨量杠杆,不然根本赚不到什么钱。
它的风险模型靠三个前提撑着。一是不同市场之间的相关性是稳定的,二是价差偏到一定程度会自己回来,三是极端事件的概率可以拿正态分布去估。这三条单看每一条都挺合理。
1998 年 8 月到 9 月,这三条一起崩了。俄罗斯主权债务违约,全球恐慌,平时互不相干的市场突然全绑在了一起。因为这时候大家卖东西,不是卖自己觉得会跌的,是有什么还卖得掉就卖什么。相关性一崩,价差不但没收回来,反而越拉越大。想减仓?买家没了,流动性一下子就没了。25 倍杠杆,加上全线亏损,再加上平不了仓,最后就只剩清盘一条路。
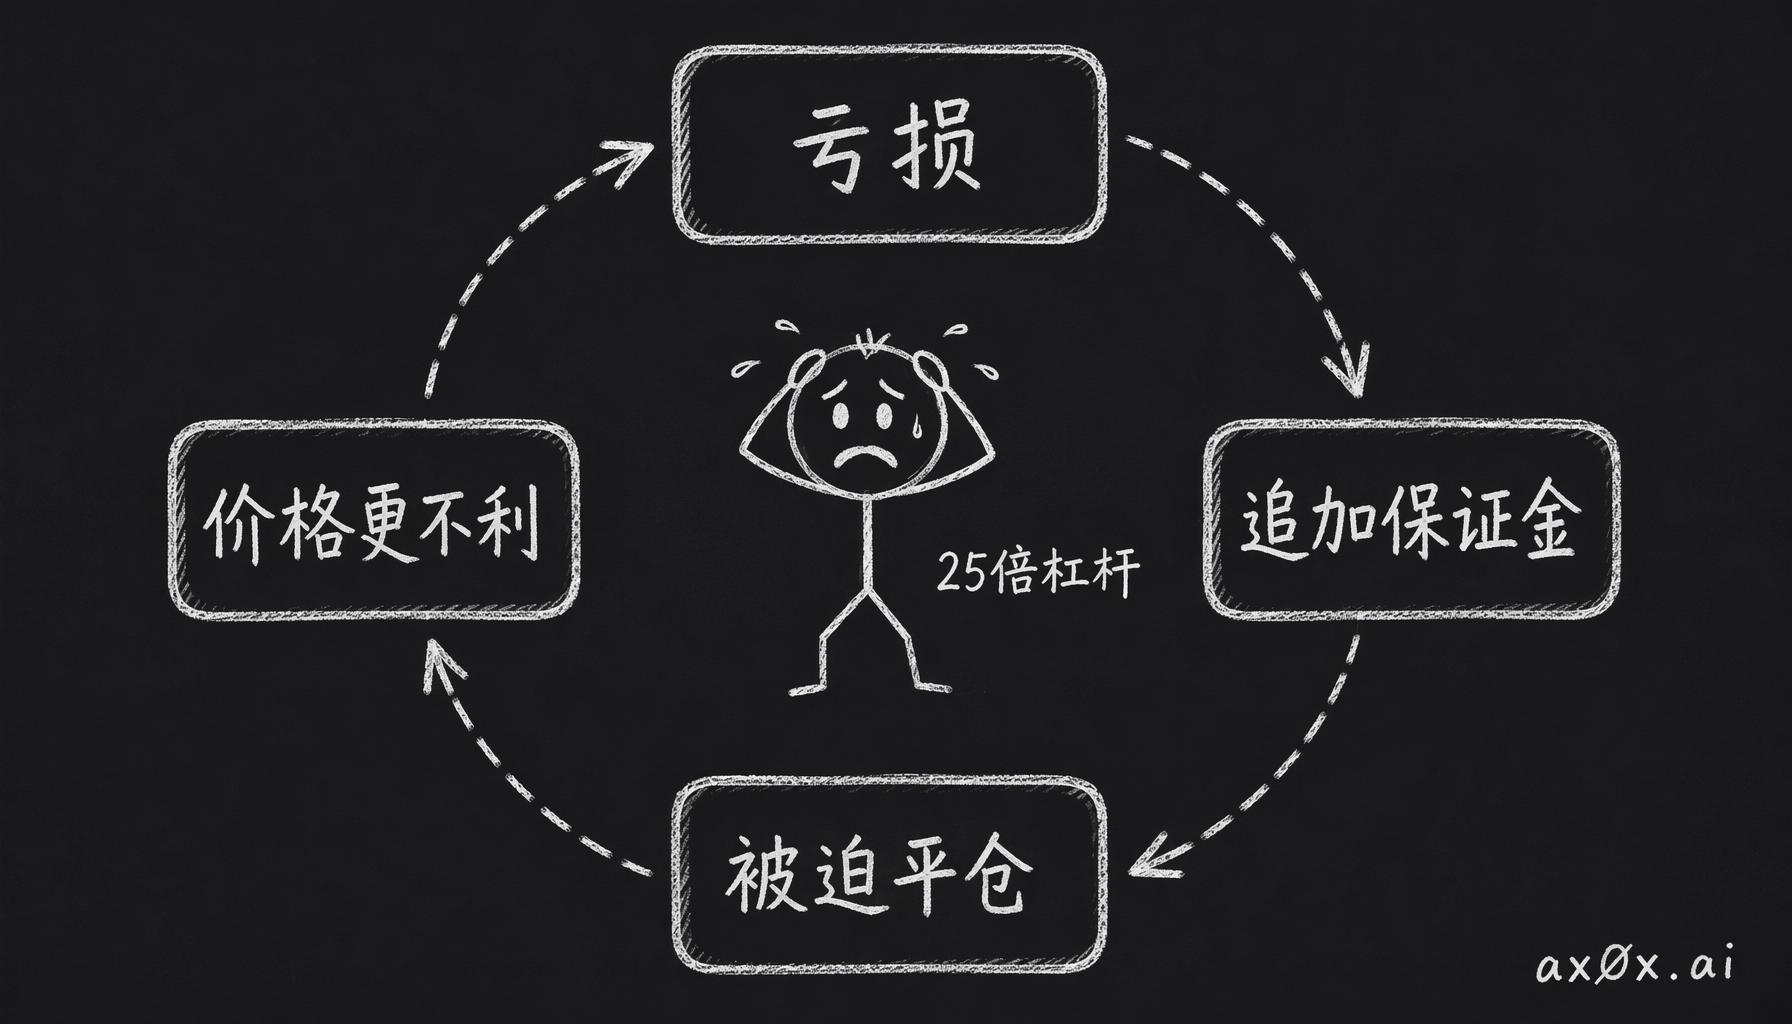 杠杆死亡螺旋:亏损触发追加保证金,逼你被迫平仓,价格更不利,又滚出更大亏损的闭环
前面说了,LTCM 的波动率指标从头到尾都很漂亮。它做的是价差收敛,单边的风险全对冲掉了。但波动率量的是日常的震荡,也就是账户平时上下跳的那个幅度。真正要了 LTCM 命的,是所有资产同时卖不出去,这种风险波动率根本量不到。
Nassim Taleb 在 LTCM 倒台之前就警告过,真实世界的分布是肥尾的,极端事件出现得比正态分布算出来的频繁得多,所以拿正态分布去管风险,从根上就站不住。LTCM 的人知不知道模型有局限?知道。但一个基金连着赚了四年,就很难真心相信灾难会落到自己头上。
那问题来了,波动率这个指标用了七十年,到底骗在哪?
2. 波动率骗人的三个地方
学术金融拿波动率来量风险,已经七十年了。源头是 Markowitz 在 1952 年做的一个简化,他把「风险」变成了一个能算的数字。简化本身没毛病,简化就是为了能算。问题是用久了,大家就把这个简化当成了事实。具体骗人的地方有三个。
第一个,往上跳和往下跳,它一视同仁。一只股票一个月涨了 30%,按定义也算「高风险」。可你去问问拿着这只股票的人,谁会觉得自己在担风险?没有吧。
第二个,它假设极端事件极少发生,现实完全不是这样。1987 年 10 月 19 日,美股一天跌了 22.6%,超过 20 个标准差。按正态分布算,宇宙从诞生到现在都不够这种事发生一次,可它就是发生了。2020 年 3 月更夸张,四天里熔断了两次。这不是什么百年一遇,肥尾分布本来就是这样,现实世界分布的尾巴就是比正态分布肥得多。
第三个最隐蔽,就是拿过去的波动率去预测未来的风险。2006 年底,次贷产品的波动率极低,按这套框架算是「低风险」资产,十八个月后归零了。
Howard Marks 的定义不一样,他说风险是亏钱的概率。账户每天上下跳多少他不在乎,他在乎的是半年后回头看,这笔投资有没有永久地少掉一块钱。按他的定义,账户跳来跳去根本不算风险。Marks 还有个判断我觉得很硬,风险最高的时候,往往就是所有人都觉得风险最低的时候。因为大家都觉得安全,价格就被抬高,预期回报被压低,人的胆子也越来越大。所以人人都说没风险的时候,反而最该警惕。
那如果波动率不算数,真正该盯的风险是什么?我数下来有四种。
3. 四种真正的风险
回撤风险。 标普 500 历史上超过 30% 的回撤出现过好多次。同样是 100 万的账户亏 30%,如果你 25 岁,未来十五年都用不到这笔钱,扛一扛也就过去了;如果你 58 岁,正准备退休,这 30% 可能就让你晚退休三年。所以回撤风险离开你自己的情况,是没法谈的。Buffett 那句「别亏钱」听着像废话,背后其实是数学。亏了 50%,你得涨 100% 才能回到原点。agent 能帮你算出历史最大回撤,但你自己扛得住多大的回撤,它判断不了。
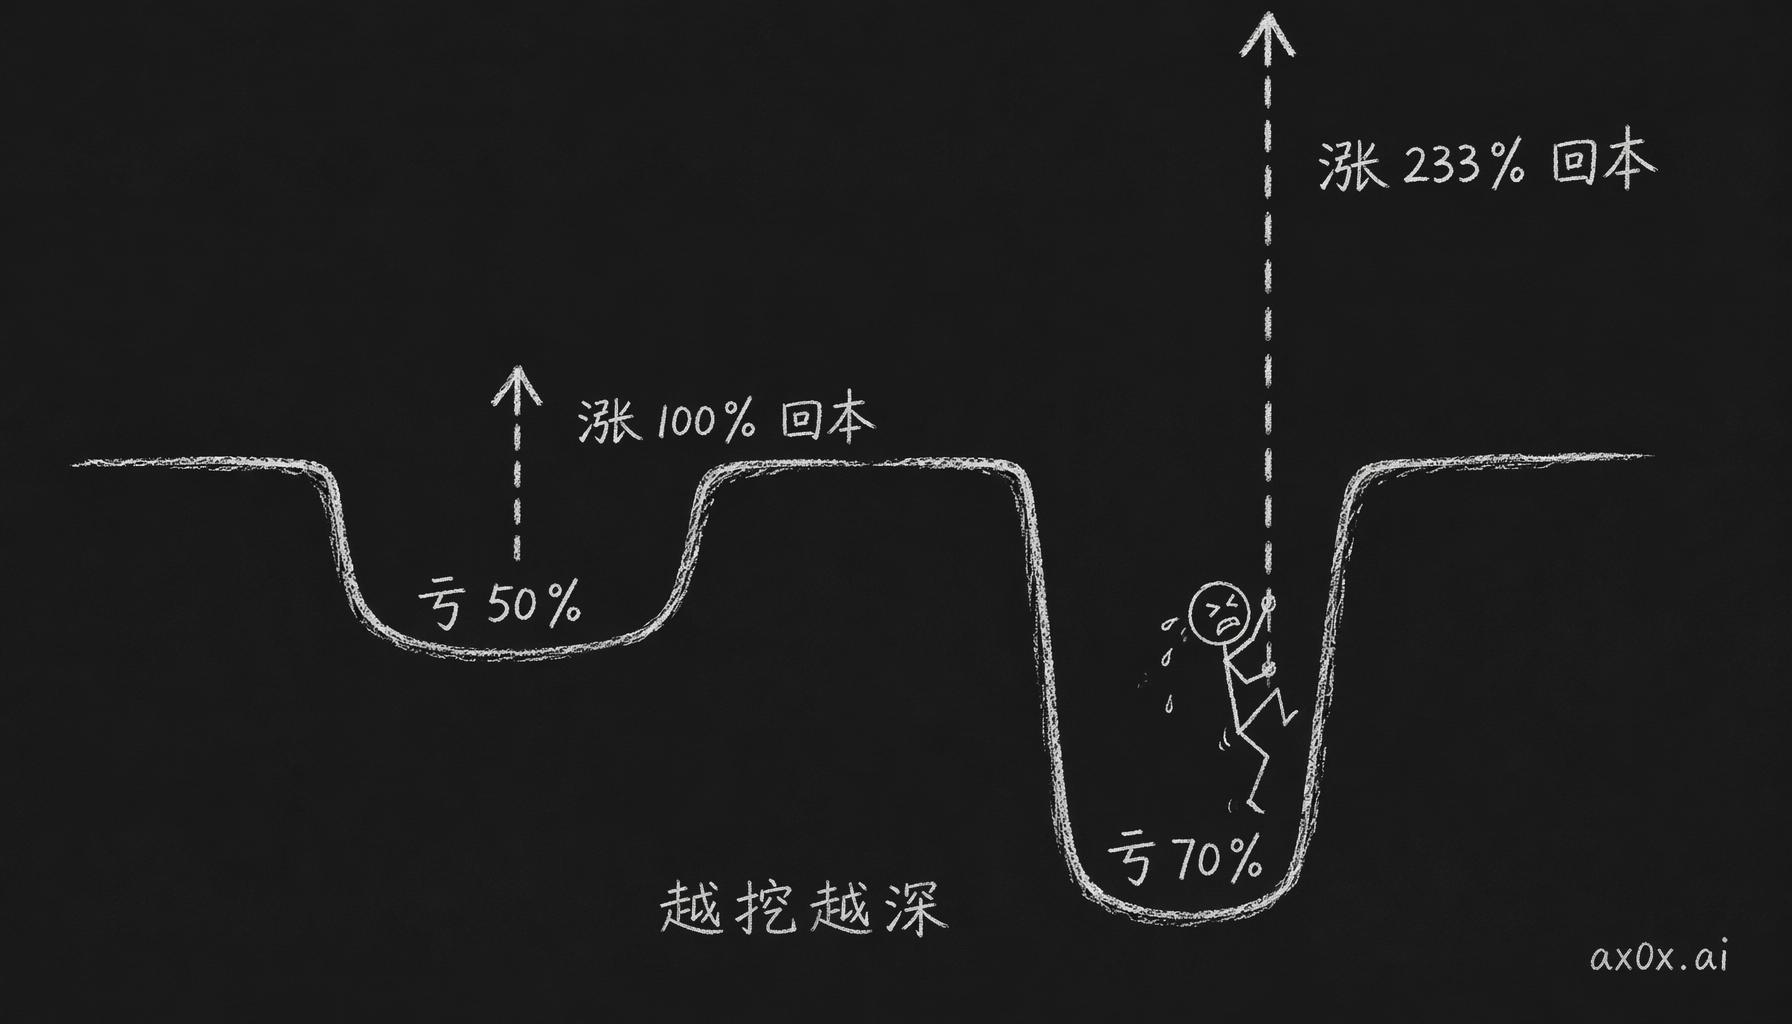 回本数学的不对称:亏得越深,需要涨回来的幅度指数级增大,亏50%要涨100%,亏70%要涨233%
肥尾风险。 正态分布说极端事件几乎不会发生,现实里它隔三差五就来一次。Taleb 讲过一个火鸡问题。一只火鸡被喂了 1000 天,每天的数据都在告诉它「人类对我很好」,结果第 1001 天是感恩节。金融市场里这种事一抓一把,2010 年闪崩,2015 年开盘崩,2021 年 GameStop。你以为的最坏情况,跟真发生的比,一般还是太乐观了。
相关性崩溃。 「别把鸡蛋放在一个篮子里」,平时管用,危机一来就不灵了。2008 年,股票、公司债、房地产、大宗商品一起跌,平时相关性只有 0.3 的两种资产,恐慌里一下飙到 0.9。分散投资偏偏在你最需要它的时候掉链子。这听着挺反直觉,但道理和 LTCM 那一节一样,恐慌的时候,大家只顾得上卖还卖得掉的东西。
流动性风险。 就是你想卖的时候有没有人接。2020 年 3 月,连美国国债市场的价差都拉得不正常;2022 年英国养老金危机,买家一下全没了,价格直接崩了 30%。所以投资之前先问自己一句,如果明天要把这东西全卖掉,卖得掉吗?
知道了风险长什么样,下一个问题就是一笔投资到底该放多少钱进去。
4. 仓位多大,取决于你亏得起多少
你股票选对了,可仓位压得太重,碰上一次 40% 的回撤就被迫割肉,判断是对的,结果照样亏钱。反过来,仓位给得太轻,就算涨了 200%,落到账户上也就赚个零头。仓位管理要回答的就是,每一笔该放总资金的百分之多少。
这方面最有名的是 Kelly 法则。它的意思是,如果一个赌局你有优势,那就有一个下注比例能让钱长期涨得最快,而且这个比例总比你直觉以为的小。实际操作里,大部分人用的也不是完整的 Kelly,是分数 Kelly,少要一点长期增速,换来波动和破产概率大大降低。Ed Thorp 自己用的就是半 Kelly,理由很实在,你对真实概率的估计永远有误差。
更简单的办法是睡眠测试,一点数学都不用。你问自己,手里这只股票明天跌 40%,今晚还睡得着吗?睡不着,仓位就是太重了。这个测试谈不上什么精度,但它抓住了投资理论管不到的一件事,仓位该多大,得看你心里扛得住多少。
仓位管理有个矛盾绕不开。仓位保守,大亏砸下来你不会被打垮,可押对了也赚不到大钱。这个没有标准答案,往哪边偏得看你自己的情况。那买之前怎么把风险想清楚?我有个办法,这也是 agent 在风险这件事上最好的用法。
5. 事前验尸,agent 在风险上最好的用法
这个办法来自心理学家 Gary Klein,一般叫事前验尸。它最早用在项目管理上,项目开始之前,先假设它已经彻底失败了,再倒推它是怎么失败的。搬到投资里,就是在决定买一只股票之前,假设现在已经是 2030 年,这笔投资亏了 80%,然后写一份事后分析报告,讲清楚到底是什么把它搞成这样。
这个练习厉害的地方,是它能绕开大脑的确认偏误。你问自己「这笔投资有没有风险」,问题太泛,大脑随便给个模糊的答案就放过去了。你问「已经亏了 80%,是怎么亏的」,大脑就只能老老实实去想具体的失败路径,一条一条,每条都能拿来检查。问法一换,逼出来的东西就完全不一样。
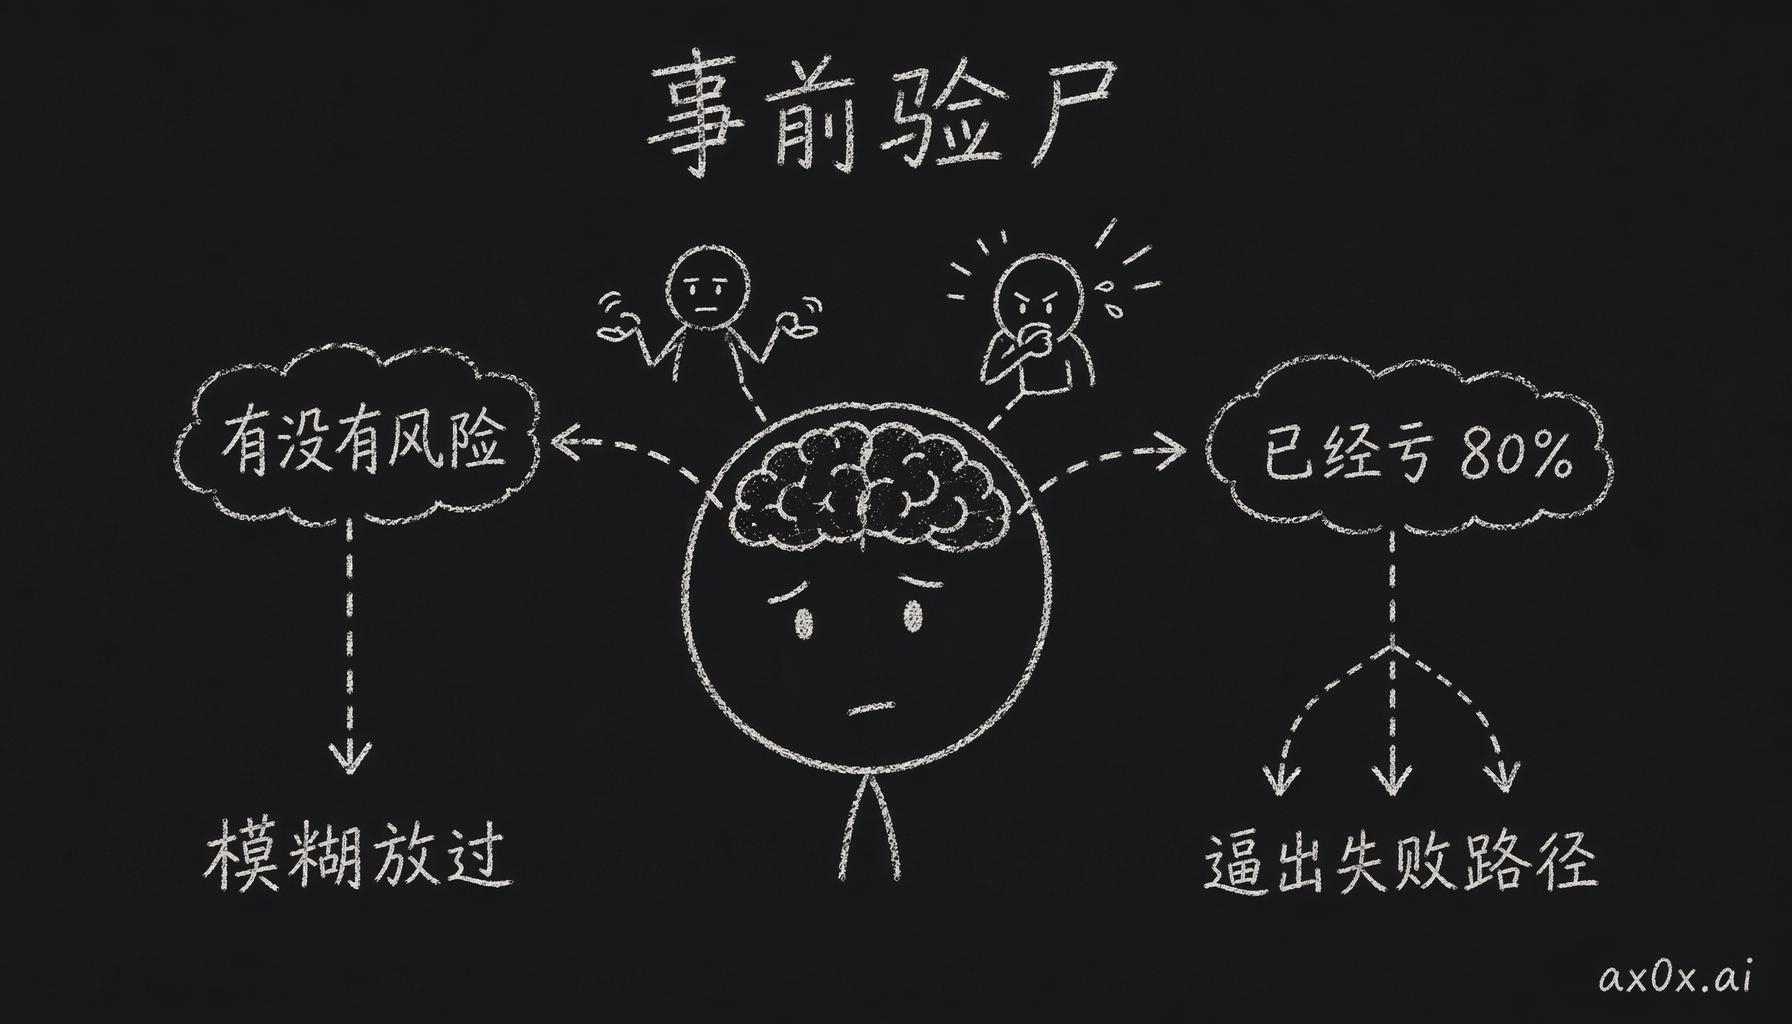 事前验尸的机制:同一个大脑,问法一换,从含糊放过变成被逼着生成一条条具体的失败路径
和 agent 一起做的话,就把 agent 设定成事后调查员,告诉它现在是 2030 年,你手里的某只股票从买入价跌了 80%,让它写一份 500 字的事后分析报告,至少写出三条互相独立的失败路径。然后你来判断,哪些你考虑过,哪些你压根没想到,没想到的那些又有多大可能真的发生。
但这里有个坑得说清楚。agent 写出来的失败场景很可能就是共识,它能想到的,别人大概率也想得到。真正要你命的那条风险,往往是你和 agent 都没想到的。所以 agent 的事前验尸做完以后,你还得自己再补一条它不太可能想到的场景,这一步不能省。
Workshop · 你的仓位经得住吗
第一步:选一个仓位。就用第 1 章分析过的那只股票,假设它占你总资产的 10%。
第二步:让 agent 写 2030 年的事前验尸。假设这笔投资从买入价跌了 80%,让它写出三条独立的失败路径。
第三步:读它写的东西,一条一条标上 ✓(考虑过)、!(没想到但有可能)或者 ✗(不太可能)。
第四步:自己加一条 agent 没提到的失败路径。
第五步:做睡眠测试。假设最可怕的场景真的发生了,今晚还睡得着吗?睡不着,就把仓位减到你睡得着为止;睡得着,就把你能接受的最大亏损金额写下来。
第六步:把结果存好。第 7 章会把风险评估和投资论点合在一起。
回到 LTCM。那帮人不笨,模型在 99% 的日子里都是对的。他们输就输在太信模型,把一个好用的简化当成了完整的现实。波动率、正态分布、相关性矩阵,这些全是简化。拿简化来算账没毛病,可用久了把它当成现实本身,事情就是从这儿开始坏的。
Taleb 在《反脆弱》里有个思路我觉得很受用。别想着去预测什么会出错,你预测不了,你要做的是保证不管出什么错,你都还活着。只要还活着,就等得到下一次机会。
所以风险管理真正要保证的就一条,你担的风险杀不死你。至于亏多少才算「杀不死」,每个人不一样,agent 也算不出来,这个数得你自己拍。上面 workshop 第五步让你写下来的那个数,就是它。
下一章讲怎么把判断写下来,这一章 workshop 的输出会直接用上。